暗号資産(仮想通貨)を始めてみようと思った時、真っ先に名前が挙がるのがこの「コインチェック(Coincheck)」ですよね。
国内の暗号資産取引アプリにおいて、ダウンロード数「7年連続No.1(2019年〜2025年)」を誇り、累計800万ダウンロードを突破している文字通りの“メガ取引所”なわけです。
運営元も東証プライム上場のマネックスグループ傘下ですし、金融庁の登録も受けているので信頼性という点でも申し分ありません。ビットコインやイーサリアムといった主要通貨も、ワンコイン「500円」からスマホ1台でサクッと買えてしまう。
・・ところが、です。
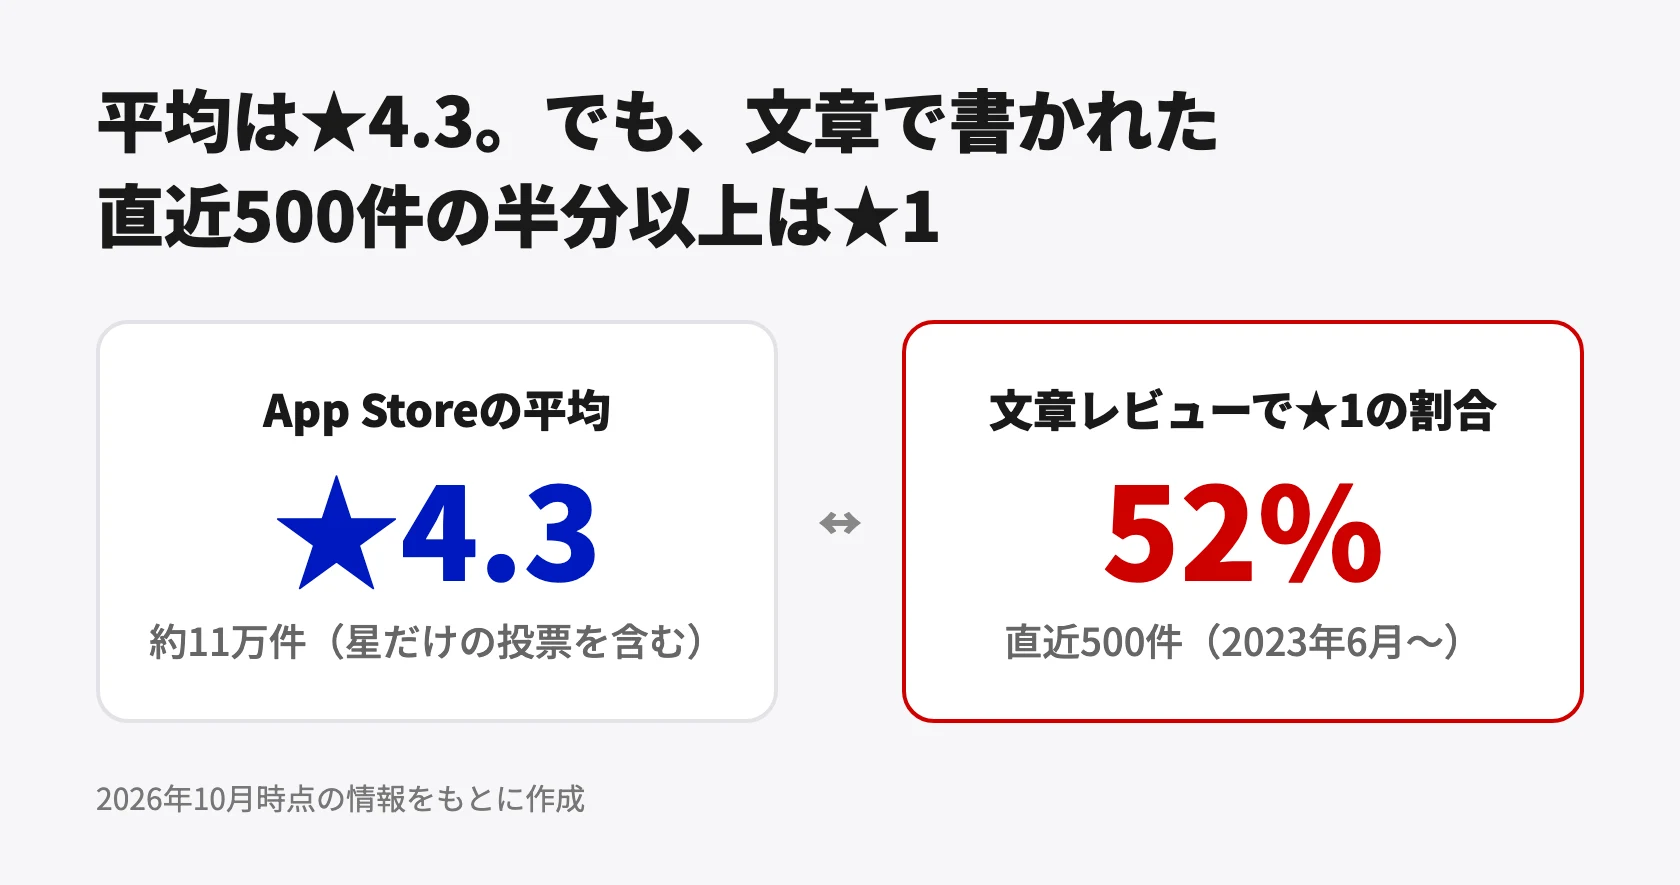
App Store全体の評価こそ「★4.3(約11万件)」と一見高く見えるものの、実際にユーザーが文字を打ち込んだ「直近500件の文章レビュー」を徹底的に分析してみると、なんと全体の半分以上、直近に至っては
【7割以上が★1の低評価で埋め尽くされている】という、にわかには信じがたい「異常事態」が起きているわけですよ。
「え、国内No.1のアプリなのに、なんでそんなに叩かれてるの?」「初心者が使ったらヤバい取引所なの?」
と不安に感じる方も少なくないはず。
そこで今回は、App Storeの直近レビュー500件を独自集計した“生のデータ”と、公式の手数料ルールを突き合わせながら、コインチェックの評判の「真相」を包み隠さず丸裸にしていきます。
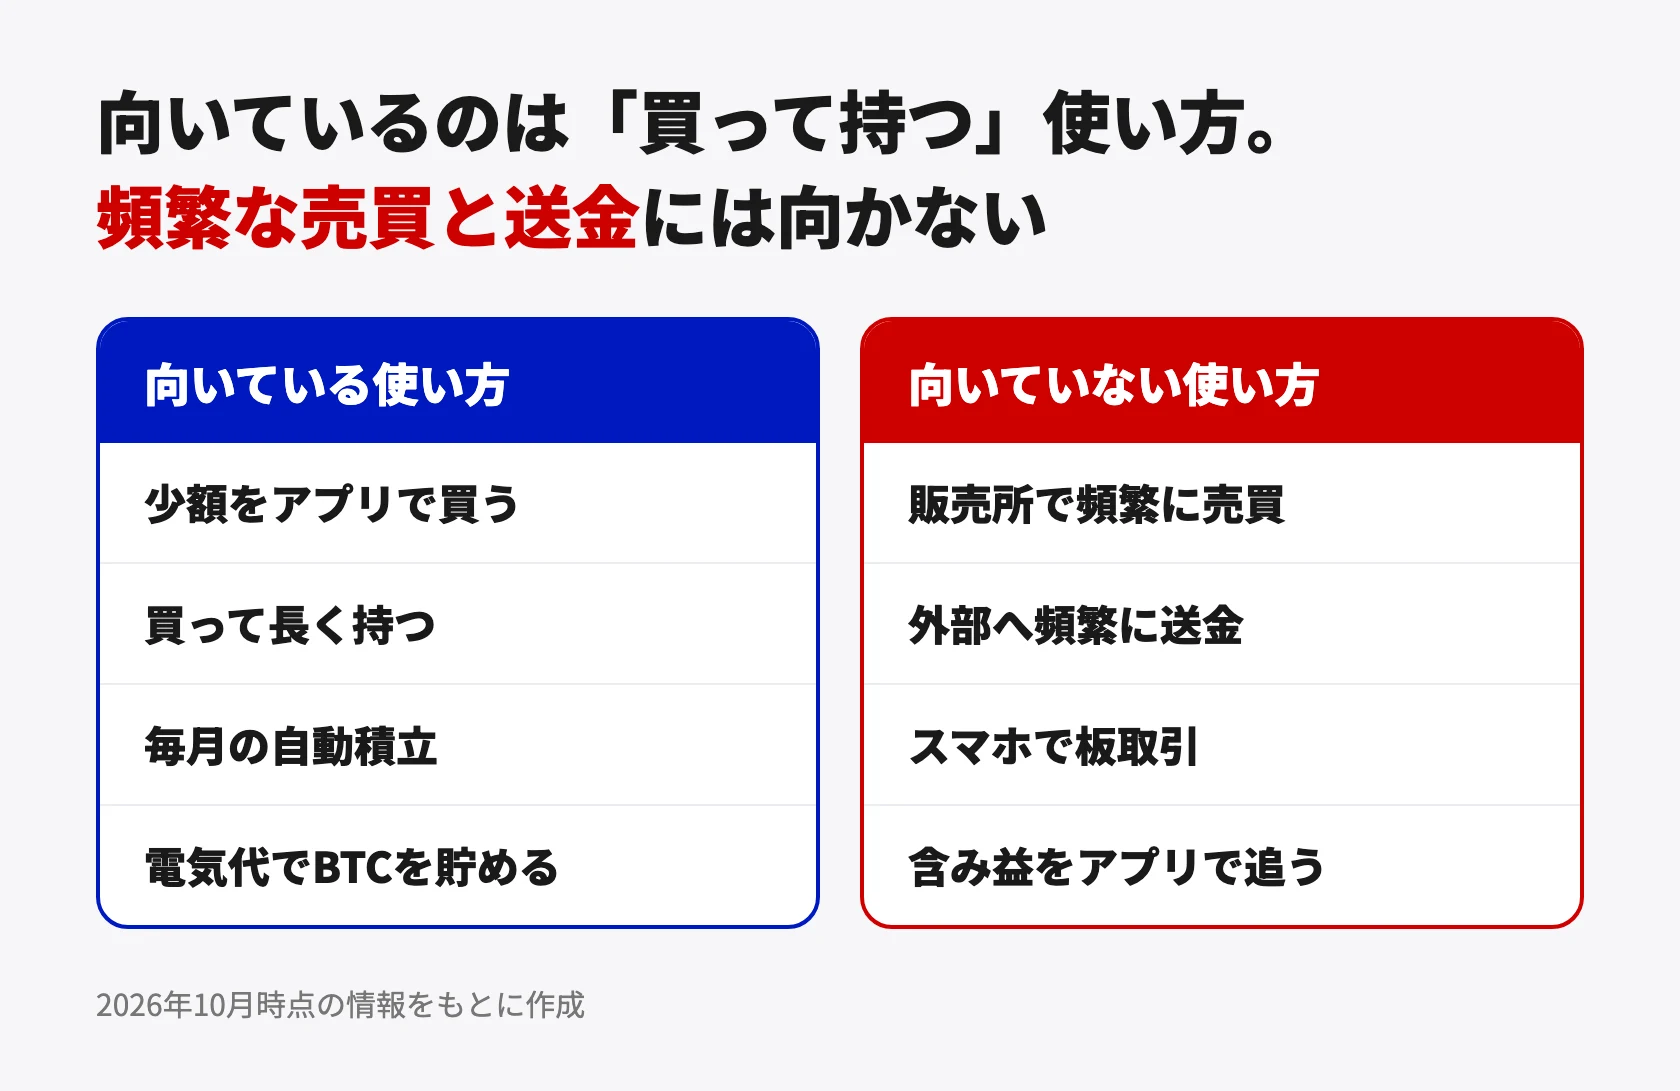
結論からハッキリ言ってしまうと、コインチェックは使い方によって「天国と地獄」が真っ二つに分かれます。
【コインチェックが向いている人】
・少額をアプリで買って、数年間じっくり放置しておく人
・毎月の自動積立や、電気代・ガス代の支払いでコツコツBTCを貯めたい人
【コインチェックが向いていない人(要注意!)】
・スマホアプリで何度も売買を繰り返したい人
・買ったコインを外部のウォレットや他社へ頻繁に送金したい人
・アプリ上で今いくら儲かっているかをパッと確認したい人
つまり、アプリの使い勝手自体が悪いのではなく、【アプリの裏側にある“仕組みの罠”】を知らないまま使っている人が多すぎるからこそ、これほどの低評価が集まってしまっているわけです。
さらに直近の2026年9月24日には、iOS版バージョン5.0への大型アップデートが実施され、約6年半ぶりとなる「レバレッジ取引」が再開されたわけですが・・
長年親しまれてきたダークモード(黒基調の画面)が強制廃止され、「画面が真っ白で眩しすぎる」「目が痛い」と大炎上する始末。
この記事では2026年10月時点の最新データをもとに、レビュー500件の徹底分析から見えてきた「評価の分岐点」や、販売所と取引所の決定的な違い、知らないと大損するスプレッドの正体、送金ルールやログインのトラブル回避策まで、初心者が絶対に損をしない為の「最適解」を完全網羅していきます。
(※尚、暗号資産は価格変動が激しく元本割れリスクを伴う金融商品です。本記事は特定銘柄の売買を推奨するものではありません)
コインチェック
コインチェック株式会社無料
ダウンロード数7年連続1位でも、直近500件の半数が★1。評価が分かれる本当の理由
2023年は高評価が7割超、直近は★1が7割超。満足度が真っ二つに反転した理由
App Storeの総合評価に表示されている「★4.3」という数字。これだけ見ると、誰もが「評判の良い優良アプリだな」と思うはずです。
ただ、この星の平均点には「文字を書かずに星だけタップしたライト層」のデータも大量に含まれています。
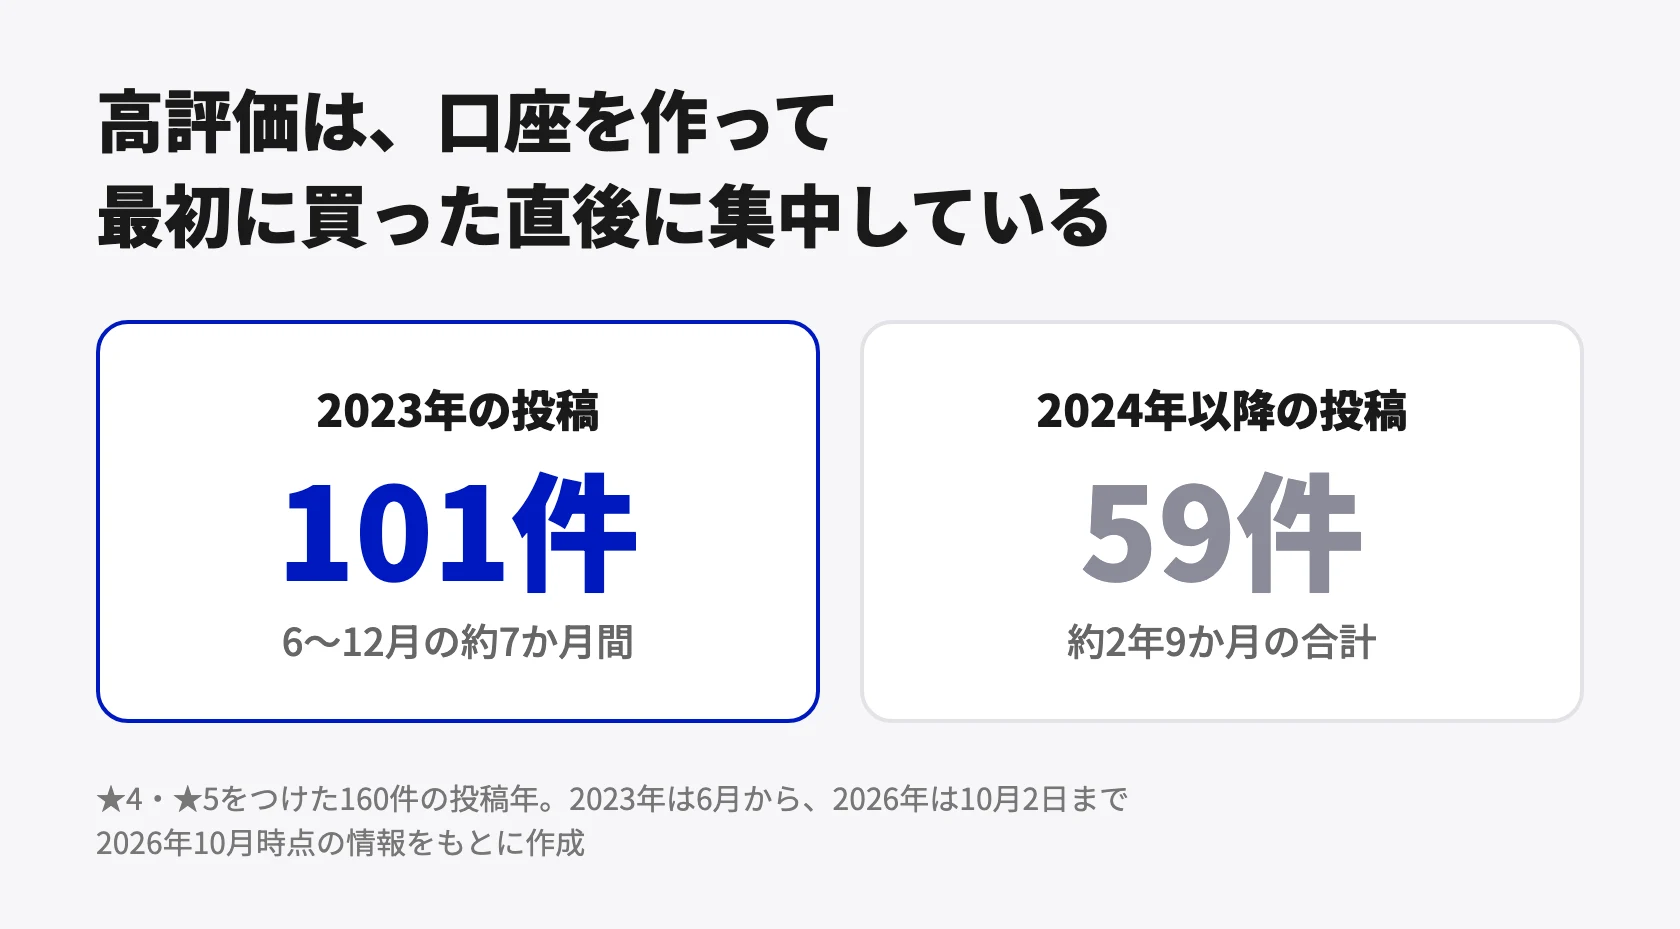
そこで、実際に使ったユーザーが文章で本音を書き殴った直近500件のレビュー(2023年6月3日〜2026年10月2日)を抽出し、年ごとの推移を調べてみたところ、衝撃的な事実が浮かび上がってきました。
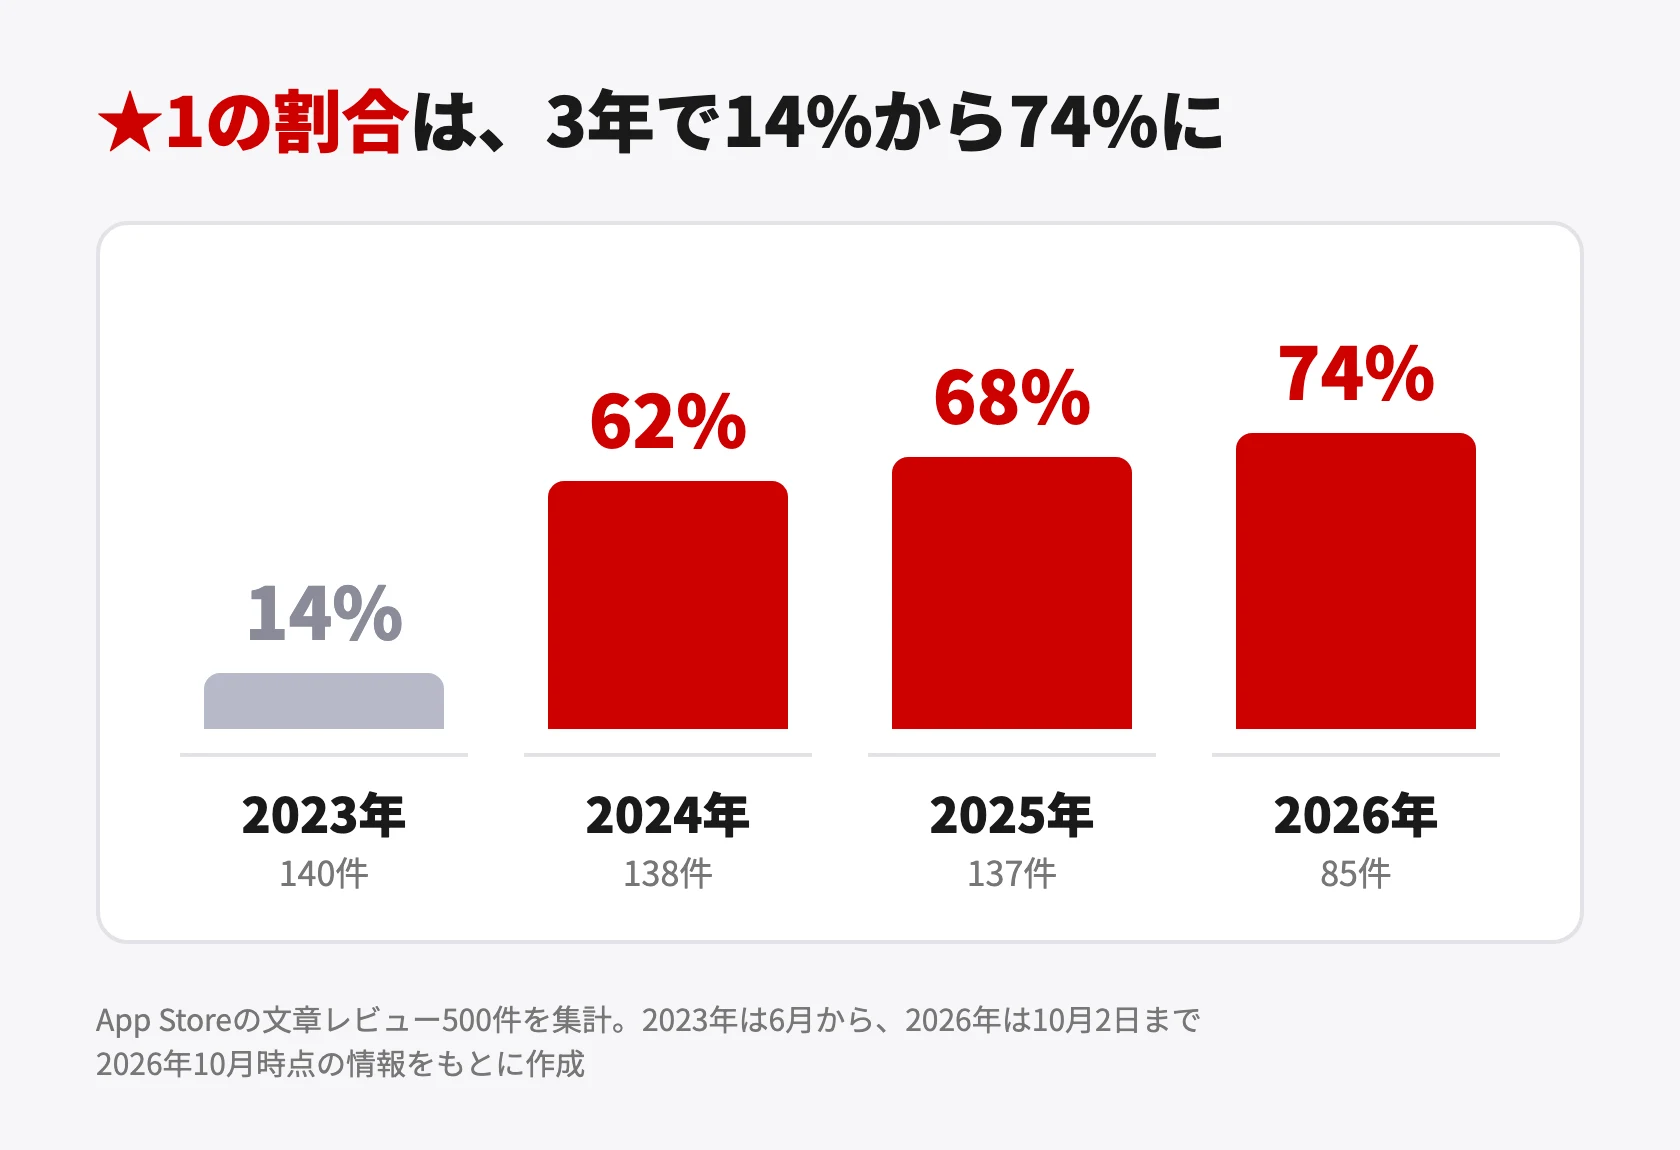
2023年のレビュー(140件)では、★4〜5の高評価が全体の「72%」を占めており、★1の低評価はわずか「14%」しかありませんでした。
ところが、です。
翌2024年になると★1の割合が一気に「62%」へと跳ね上がり、2025年には「68%」、そして2026年(10月2日時点までの85件)に至っては、
【実に74%のユーザーが★1を付けている】という異常事態に陥っているわけです。
一体なぜ、これほど極端に評価が反転してしまったのか。
月ごとのレビュー内容を丁寧に読み解いていくと、その理由は極めてシンプルでした。
2023年に高評価をつけていた人たちの多くは、
「口座を開設してスムーズに入金できた」「初心者でも迷わずビットコインを買えた」
という、【購入直後(初期段階)】のユーザーだったんですね。
それに対して、2024年以降に激増した★1のレビューは、
「売却したら手元のお金が信じられないくらい減っていた」「外部ウォレットに送金しようとしたら何日も止まった」
「税金計算に必要な損益がアプリで確認できない」
といった、【実際に使い込んだ後(実戦段階)】で壁にぶつかったユーザーの声ばかり。
つまり、
「口座を作って最初に買う瞬間までは感動する」けれど、
「売ったり動かしたりする段階になって初めて強烈な不満を抱く」
というわけです。この「利用フェーズの違い」こそが、満足度が真っ二つに割れている最大の原因なんですね。
不満が集まる一番の理由は「販売所の手数料」。送金の遅さやサポートへの不満も目立つ
では、★1〜2をつけた低評価レビュー297件のユーザーは、具体的に何に対して怒っているのか。その内訳をカウントした結果がこちらです。
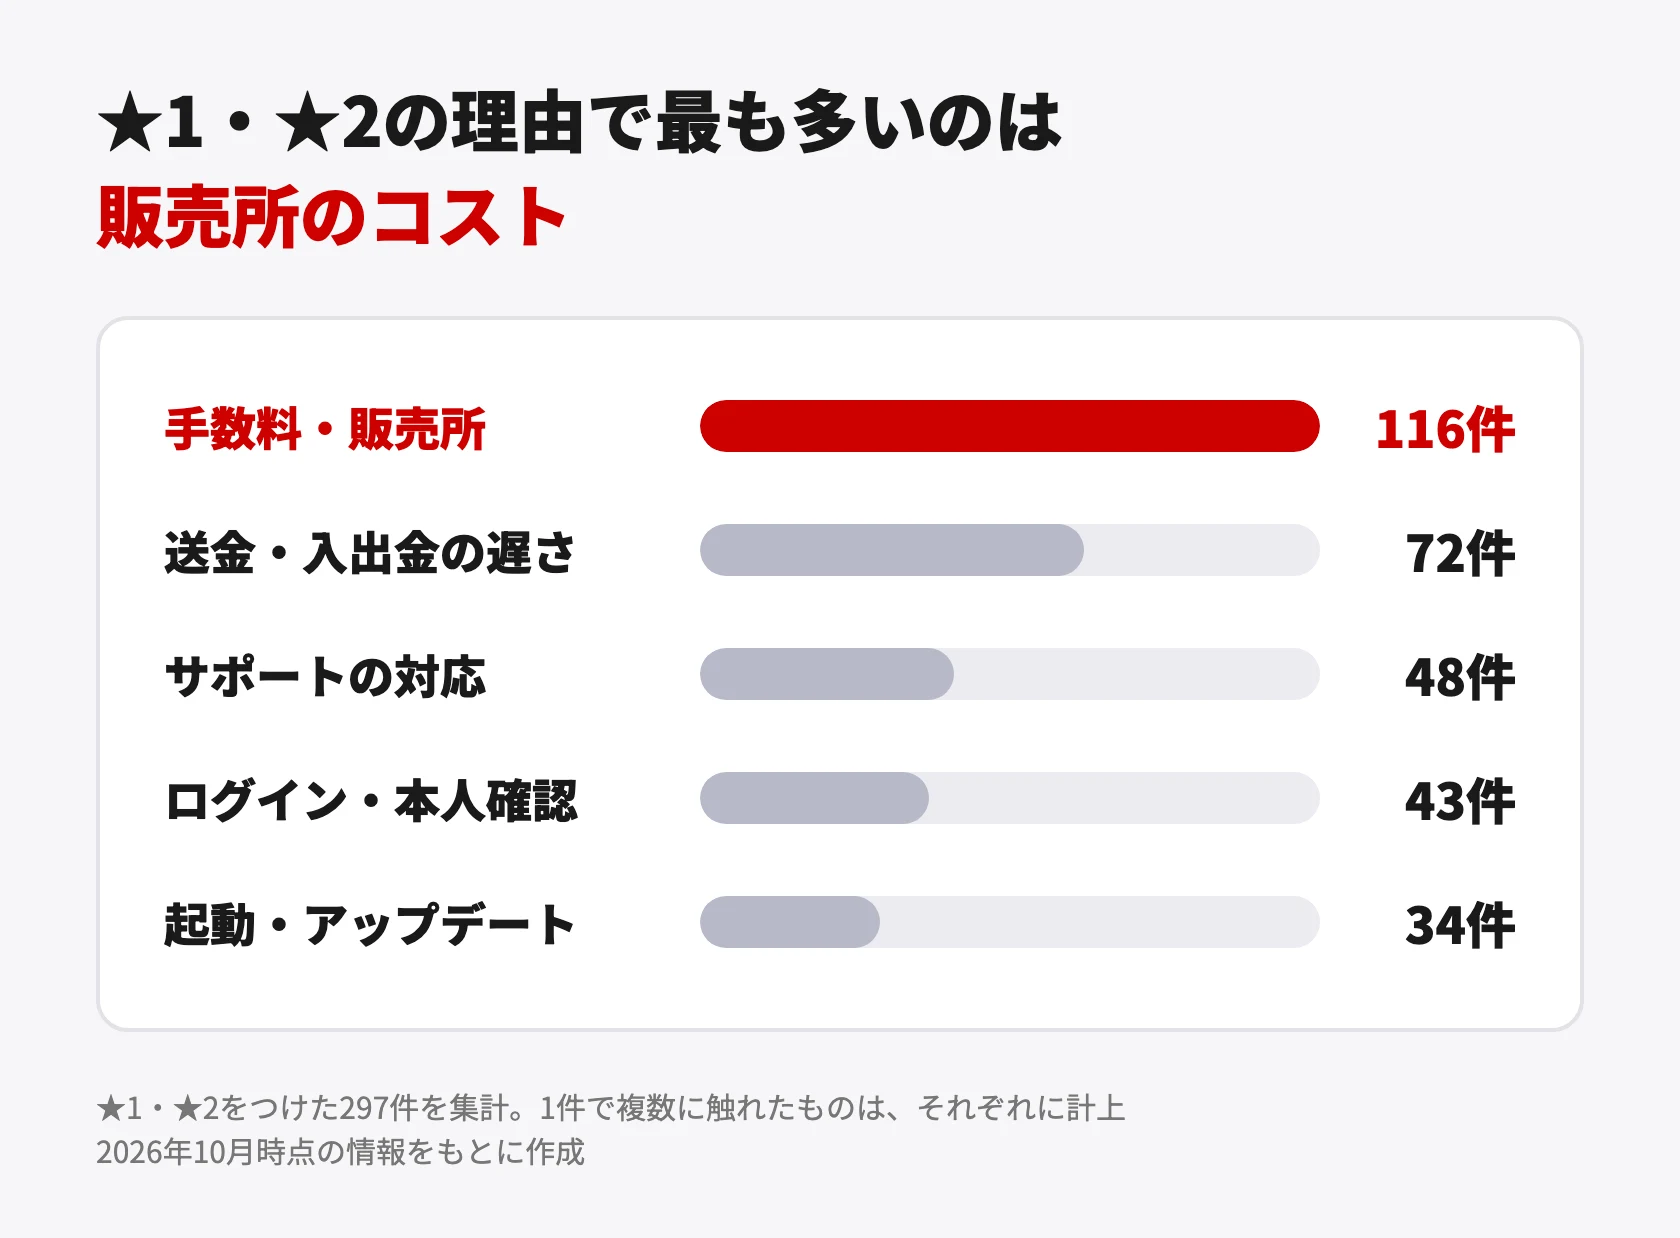
【低評価(★1〜2)の主な不満ランキング】
・1位:販売所の手数料・スプレッド(39%/116件)
・2位:送金・入出金の遅さ(24%/72件)
・3位:サポート対応への不満(16%/48件)
・4位:ログイン・本人確認のトラブル(14%/43件)
・5位:アプリの起動・アップデート不具合(11%/34件)
圧倒的な第1位は「販売所の手数料(スプレッド)」で、116件(39%)。次いで「送金や入出金の遅さ」が72件(24%)、「サポート対応への不満」が48件(16%)、「ログインや本人確認のトラブル」が43件(14%)と続きます。
レビューに書き込まれた生の声を見ても、
「1,000円分買った直後に残高を見たら952円になっていた」「1往復売買しただけで資金が10%近く削られた」
という悲痛な叫びが並んでいます。
アプリの画面上には「取引手数料無料」とデカデカと書かれているのに、実際には買値と売値の差額(スプレッド)として片道0.1〜5.0%(相場急変時や一部銘柄は1.7〜7.0%)もの手数料相当額がガッツリ引かれてしまう仕組みになっているからです。
手数料ゼロで取引できる「取引所(板取引)」も用意されているんですが、後述する通り、これがスマホアプリからは使えない設計になっている。
この仕組みを知らないド素人がアプリ内で何度も売買を繰り返し、「あれ、なんでこんなにお金が減ってるの!?」と後から気付いて激怒するパターンが後を絶たないわけです。
また、送金トラブルも深刻です。
他社なら数分で終わるはずの送金が半日以上止まったり、送りたいアドレスが登録できなかったり。2026年1月上旬のわずか10日間では、投稿された22件中18件が送金遅延へのクレームでした。
さらにサポートに関しても、
「機種変更したらログインできなくなり、問い合わせようにもログイン必須で詰んだ」という、どうにもならない状況に陥ったユーザーの声が多数見受けられます。
ただ、ここで強くお伝えしておきたいのは、これらの不満のほぼ全ては「アプリの動作不良」ではなく、【最初から決まっている取引ルールや法律上の仕様】によるものだという事。
スプレッドの存在や、板取引がWeb限定である事、送金制限のルールを事前にしっかり頭に入れておきさえすれば、これらのトラブルの9割以上は「完全に回避可能」なんです。
高評価の4割以上は「迷わず買えた操作性」。低評価の人すら認める画面の使いやすさ
一方で、★4〜5をつけた高評価レビュー(160件)の中身を見てみると、「使いやすい」「見やすい」「直感的」といったデザインや操作性を絶賛する声が、全体の56%(90件)にのぼります。
さらに「暗号資産の知識が完全に0でも迷わず買えた」という初心者の安心感を評価する声が23%(36件)と続きます。
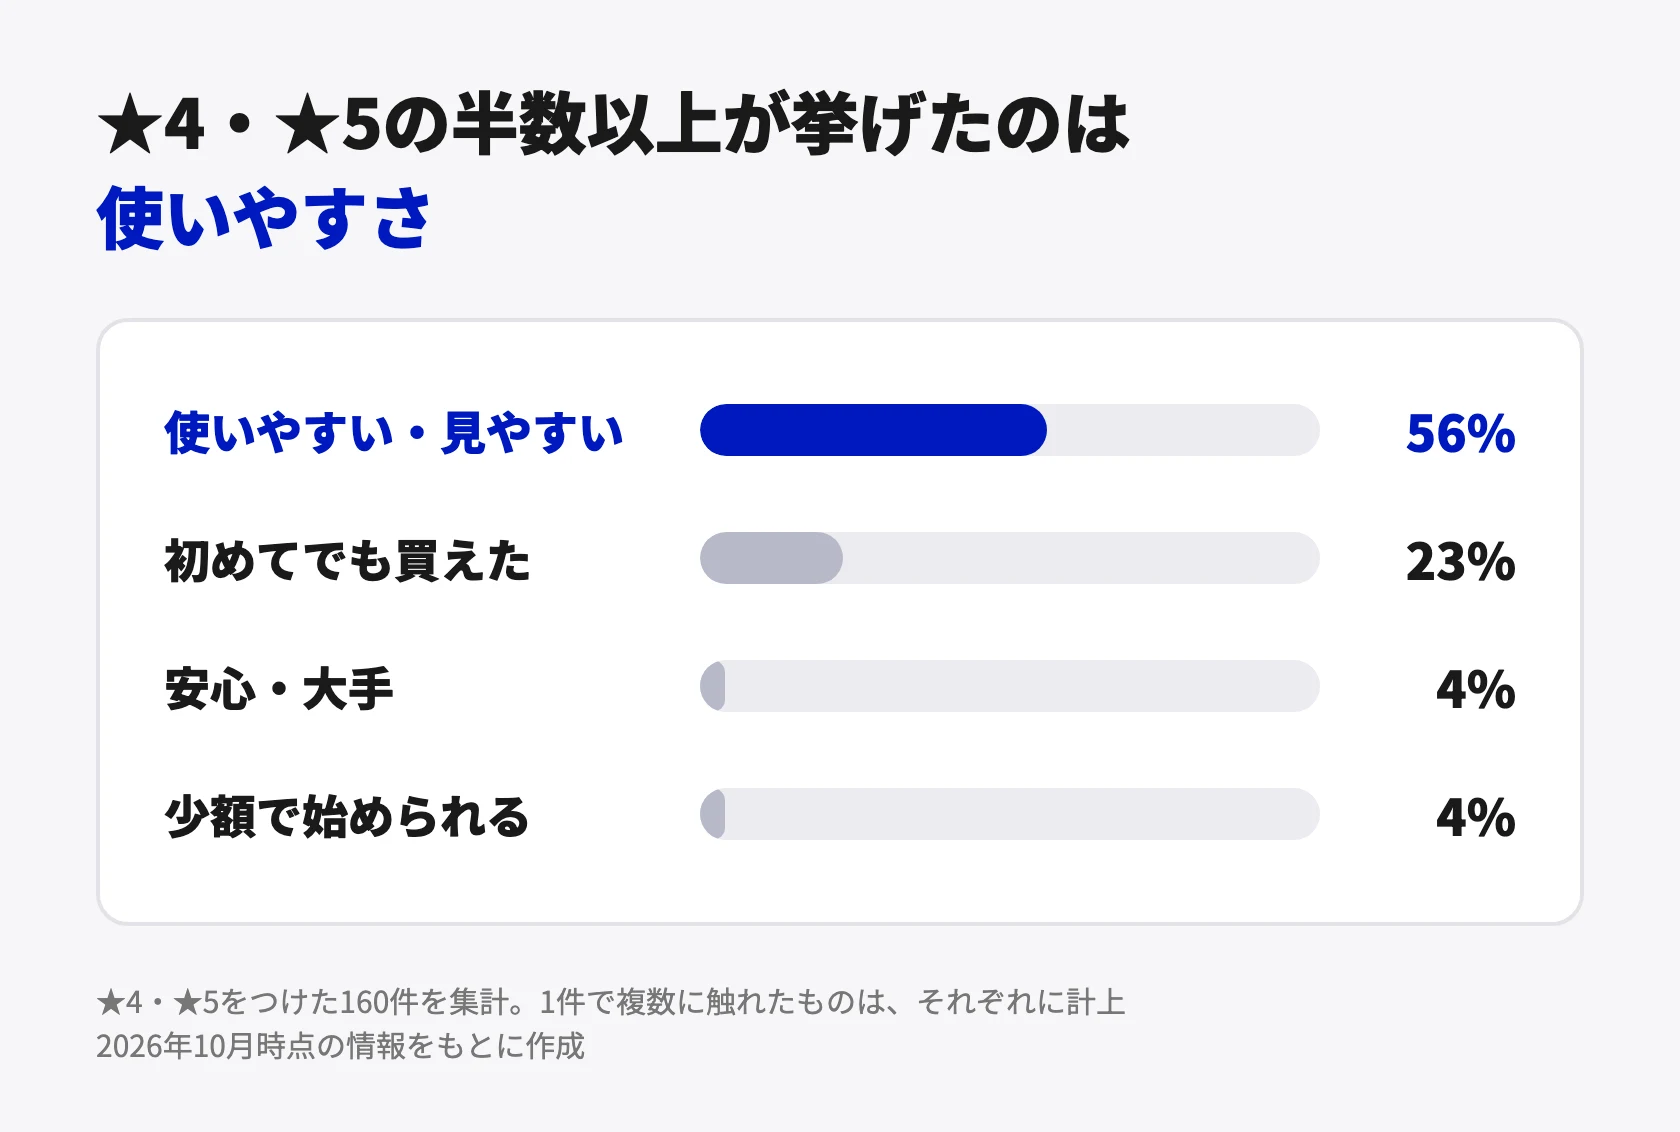
【★4〜5の高評価レビューで絶賛されているポイント】
・直感的で迷わないシンプルな画面デザイン(全体の56%)
・知識0の初心者でもワンタップで買える手軽さ(全体の23%)
・コンビニ入金から即時反映されるスピード感
・心地よい操作感とチャートの見やすさ
「コンビニで入金したら数分で反映されて、すぐに買えた」「他社アプリも触ってみたけど、誤タップが起きにくい見やすさはコインチェックが圧倒的」「チャートを指でなぞるとスマホが心地よく振動して、値動きを見るのが楽しい」
といった声がある通り、UIの完成度の高さと「初心者に対する敷居の低さ」は、2023年から現在に至るまで一貫して高く評価され続けています。
そして面白いのが、低評価を付けているユーザーですら、この画面の扱いやすさだけは誰一人否定していないという点です。
「UIはめちゃくちゃ使いやすいのに、手数料が高すぎて普段使いできないのが惜しい」
「アプリのデザインは満点。唯一にして最大の欠点はアプリ内に取引所がないこと」
といったレビューがまさにそれを物語っています。
つまるところ、
「アプリの見た目や買いやすさは間違いなく業界トップクラス」「ただし、売買手数料や送金の仕組みを理解していないと痛い目を見る」
というのが、コインチェックというサービスの紛れもない実態なわけです。
最初から「アプリで完結させるべき部分」と「アプリの外(Web等)で行うべき部分」を明確に切り分けておきさえすれば、初心者が余計な損失を被るリスクはゼロに抑えられます。
「アプリで買う」と「取引所で買う」は別のサービス。コインチェックの全体像と、アプリで完結する範囲
金融庁登録と18歳〜74歳の年齢制限。まずは押さえておきたい基本スペック
まずは、コインチェックの全体像を基本情報からおさらいしておきましょう。
| 項目 | 詳細スペック |
|---|---|
| アプリ名 | コインチェック-ビットコイン/仮想通貨(暗号資産)取引アプリ |
| 運営会社 | コインチェック株式会社(東証プライム上場マネックスグループ子会社) |
| 登録番号 | 暗号資産交換業者関東財務局長第00014号/第一種金融商品取引業者関東財務局長(金商)第3540号 |
| サービス開始 | 2015年1月(iOS版) |
| 対応OS | iOS 16.0以降/Android |
| アプリ容量 | 約166.9MB(iOS版) |
| アプリ評価 | App Store★4.3(約11万件)/Google Play★3.7(約1.47万件、100万DL突破) |
| 口座開設条件 | 日本国内にお住まいの満18歳以上75歳未満の個人 |
| 取扱銘柄数 | 35銘柄(うち取引所で売買できるのは26銘柄) |
| 最低購入金額 | 500円相当額から(販売所) |
| 日本円入金手数料 | 銀行振込:無料(各銀行の手数料は自己負担)/コンビニ・クイック入金:770円〜 |
| 日本円出金手数料 | 一律407円 |
ここで意外と見落とされがちなのが、口座開設の「年齢上限」です。コインチェックの規約上、口座を作れるのは「満18歳以上75歳未満」となっており、75歳以上の方は新規開設ができません。
レビューでも「76歳になったため新規口座を作れなかった」という声がありましたので、該当する方は事前に認識しておいてください。
アプリでできるのは「買って持つ」ことまで。板取引ができないスマホ画面のルール
コインチェックというプラットフォームは、単一のサービスではなく、複数の機能が組み合わさって成り立っています。
その中核にあるのが、会社から直接買う「販売所」と、ユーザー同士が注文板を介して取引する「取引所」の2本柱です。
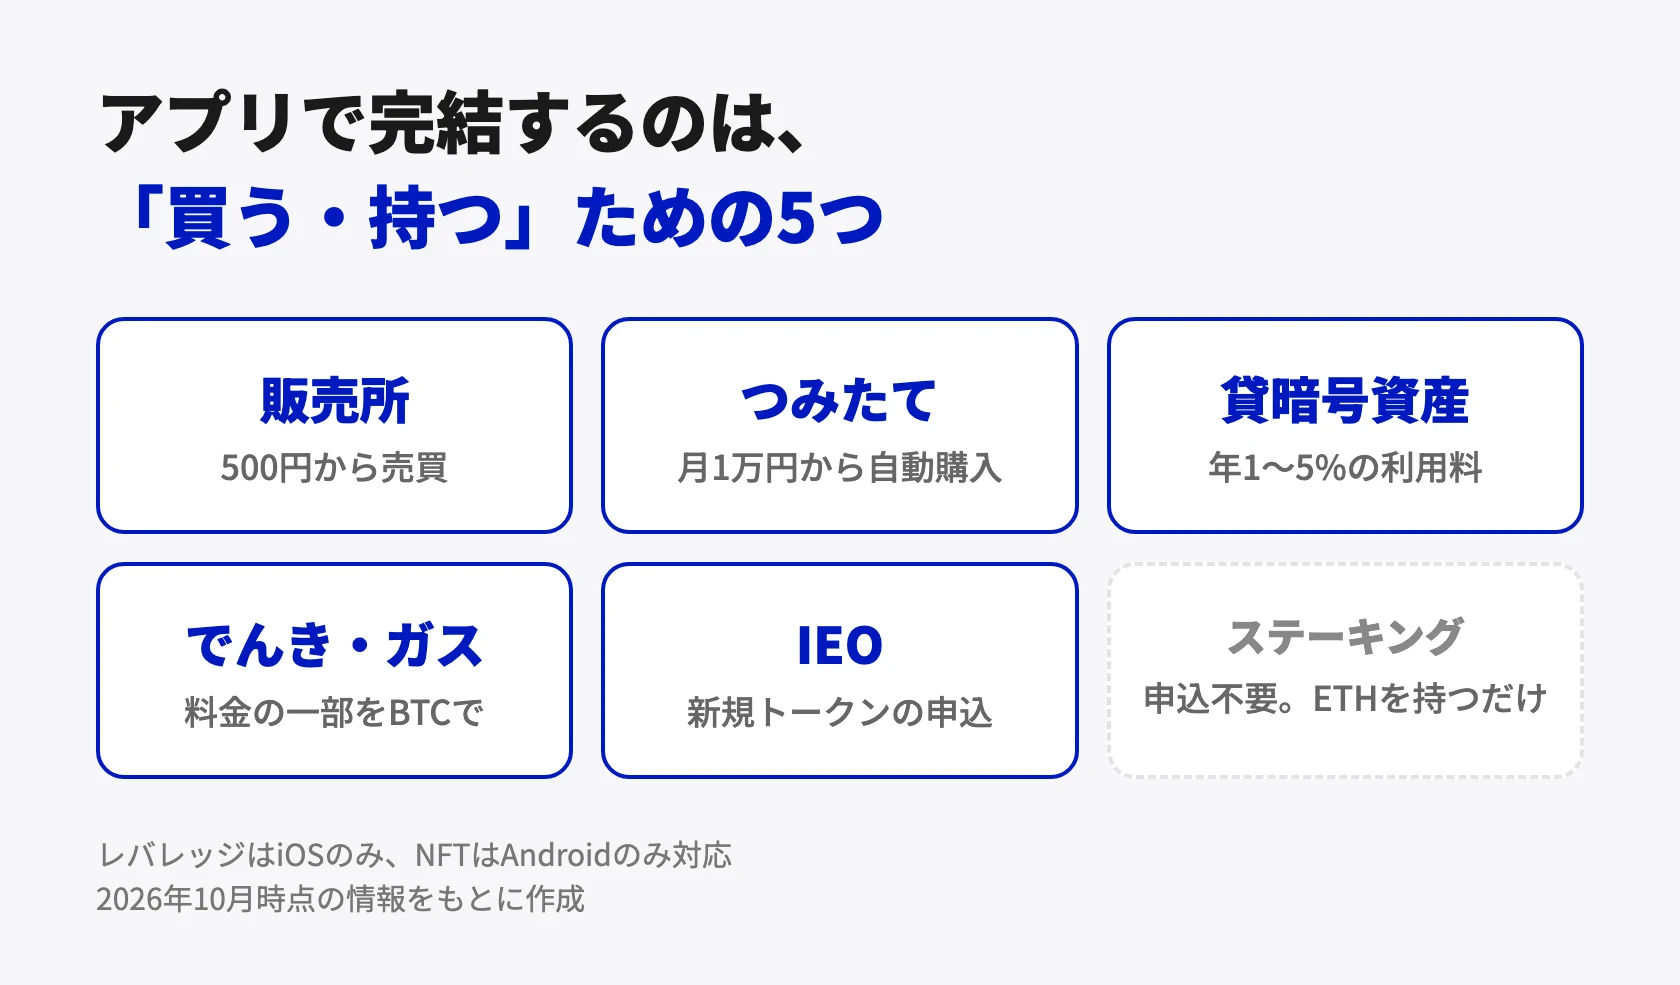
これに加えて、自動積立、貸暗号資産、ステーキング、でんき・ガスでのBTC還元、IEO、NFTマーケットプレイス、そしてレバレッジ取引などが展開されています。
ここで絶対に把握しておくべきなのが、
【スマホアプリ単体で完結できる機能には明確な限界がある】という事実です。
アプリで完結するのは、販売所での売買、積立設定、貸暗号資産の申込、でんき・ガスの申込、IEO申込などに限られます。(※ETHのステーキングは申込すら不要で、保有しているだけで自動付与されます)
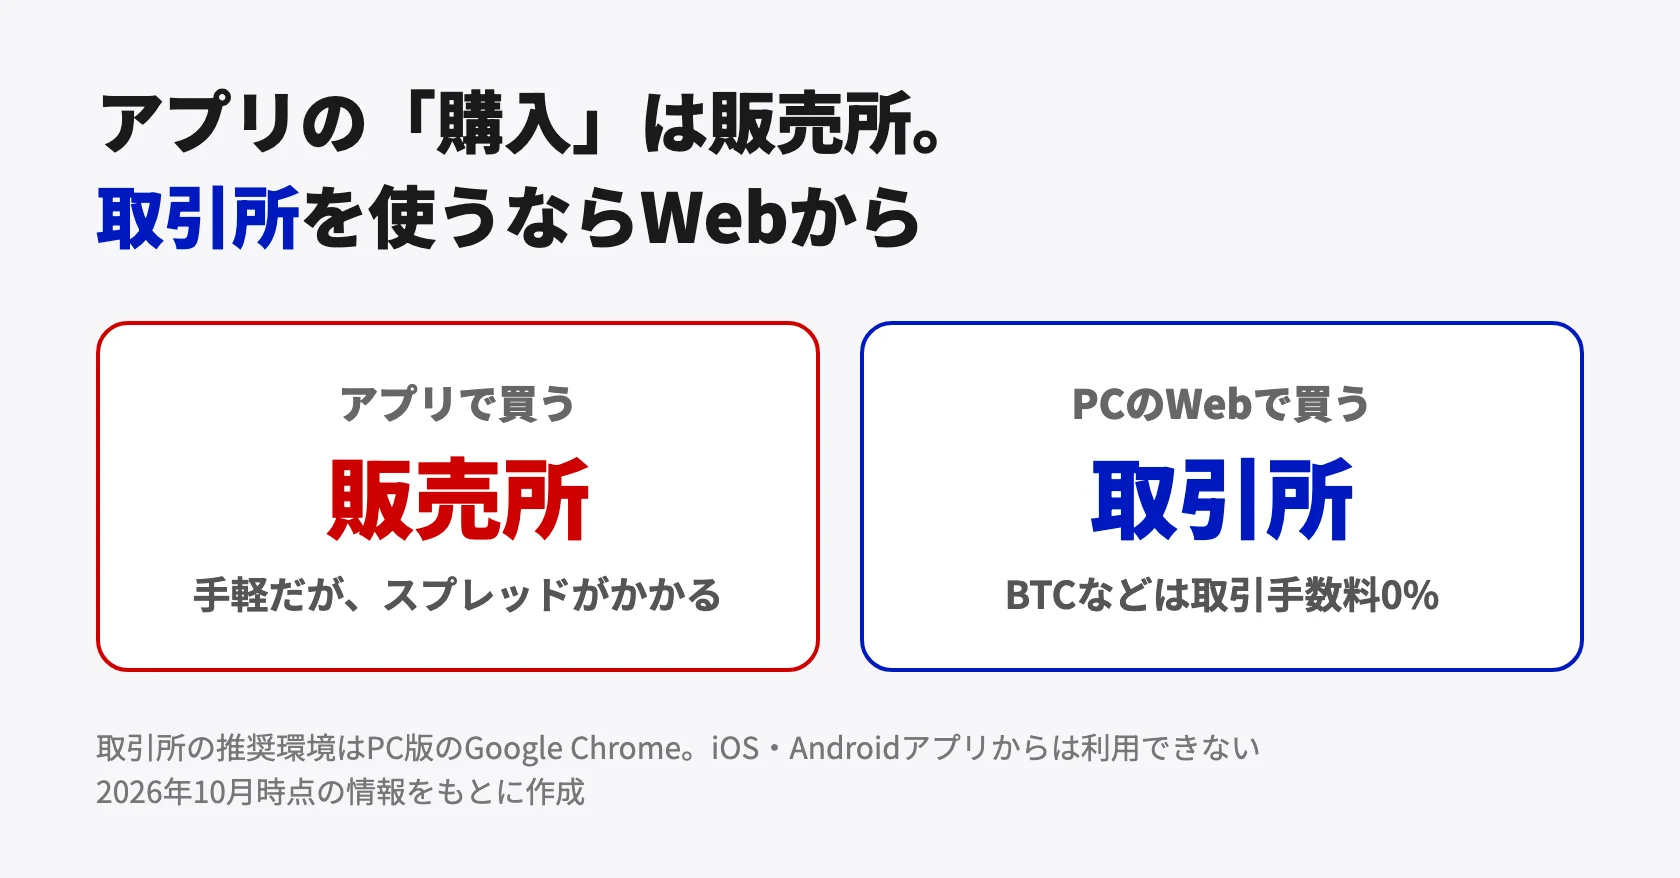
そして最も重要なポイント。それは、
「手数料が安い取引所(板取引)は、アプリからは一切使えない」という事です。
公式のサポートページでも、取引所の推奨環境は「パソコン版のGoogle Chrome」と明記されており、スマホアプリのどこを探しても板取引の画面は存在しません。
つまり、アプリの画面に並んでいる「購入」「売却」ボタンをタップして行う取引は、例外なく100%すべて
【スプレッドが上乗せされた“販売所”での取引】になるわけです。
手軽だからとアプリからポチポチ売買を繰り返せば、見えない手数料を業者にせっせと支払い続ける事になる。逆に手数料をゼロに抑えたいなら、PCのブラウザから取引所にアクセスしなければならない。
この「役割の違い」を理解しておく事が、コインチェック攻略の第一歩になります。
全35銘柄のうち取引所で買えるのは26銘柄。残る8銘柄は手数料が高くなりやすい
「じゃあ、全部取引所で買えばいいじゃん」と思うかもしれませんが、ここにも注意点があります。
コインチェックが取り扱う全35銘柄のうち、取引所で売買できるのは「26銘柄」に限られているんですね。
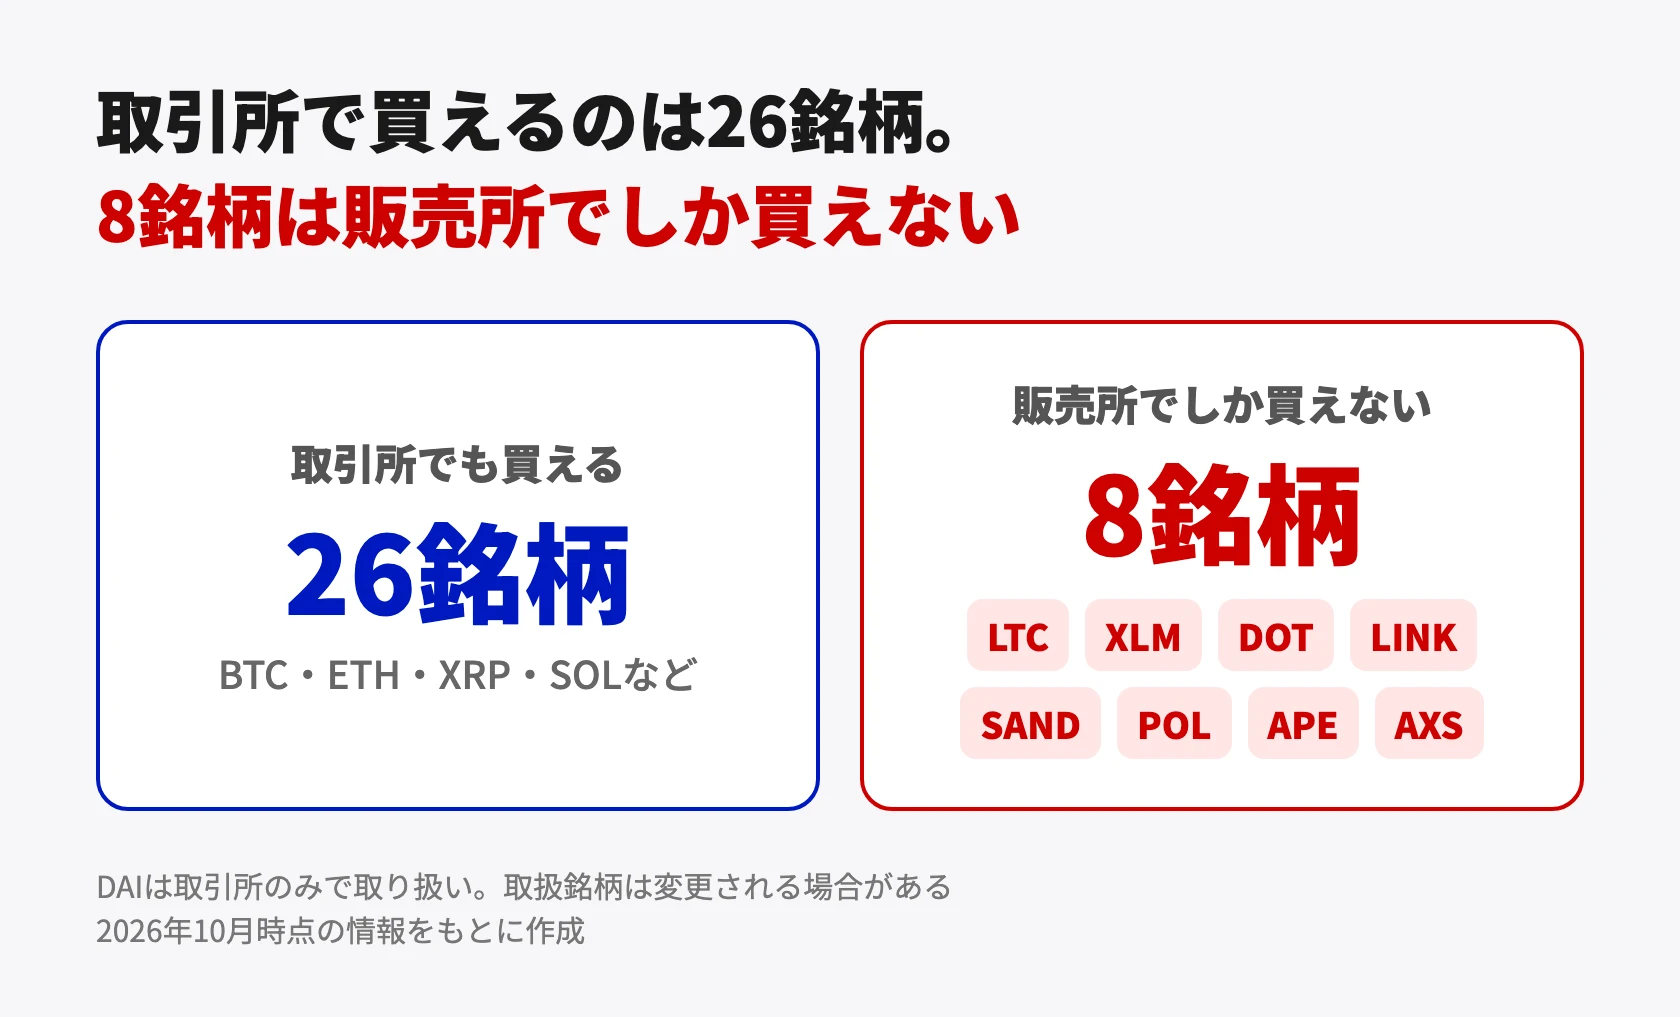
【取引所で買えない(販売所限定の)8銘柄】
・ライトコイン(LTC)
・ステラルーメン(XLM)
・ポルカドット(DOT)
・チェーンリンク(LINK)
・ザ・サンドボックス(SAND)
・ポル(POL)
・エイプコイン(APE)
・アクシーインフィニティ(AXS)
※上記8銘柄は販売所でしか買えません(DAIは取引所限定)。買う時も売る時も数%のスプレッドが引かれるため、短期売買は厳禁です。
さらに、取引所で買える26銘柄の中でも、BTC、ETH、XRP、SOLなどの主要21銘柄は手数料0%(完全無料)ですが、ETCやFNCTなど一部の5銘柄は0.05〜0.1%の手数料が発生します。
販売所でしか買えない8銘柄については、買う時も売る時も数%のスプレッドがガッツリ引かれてしまう為、短期売買を仕掛けるのはハッキリ言って「自殺行為」です。
これらの銘柄を触るなら「長期保有前提」で買うか、板取引に対応している他社取引所を利用するのが賢明な判断と言えます。
取引手数料は無料なのに、1往復で数%減る。販売所のスプレッドを実額で確かめる
「手数料無料」の言葉の裏にある片道0.1〜5.0%のスプレッド。1万円の売買でいくら消えるか
販売所の案内にある「取引手数料無料」という甘い言葉。しかしそのすぐ横には、小さな文字で「手数料相当額0.1〜5.0%」と記載されています。
これこそが、コインチェック側が買値と売値に上乗せしている差額、いわゆる「スプレッド」の正体です。(※流動性が低い銘柄では1.7〜7.0%まで広がり、相場急変時はそれ以上になる事もあります)
このスプレッド、厄介なのは「買う時」だけでなく「売る時」にも引かれるという点です。
例えば、片道の手数料相当額が3%だった場合。10,000円分のビットコインを買った瞬間、その実質価値は約9,700円に目減りします。そして、価格が1円も動かないまま即座に売却したとしても、手元に戻ってくるのは約9,409円。
つまり、買ってすぐ売るだけで、
【約6%(約591円)の資金が一瞬で消滅する】計算になるわけです。
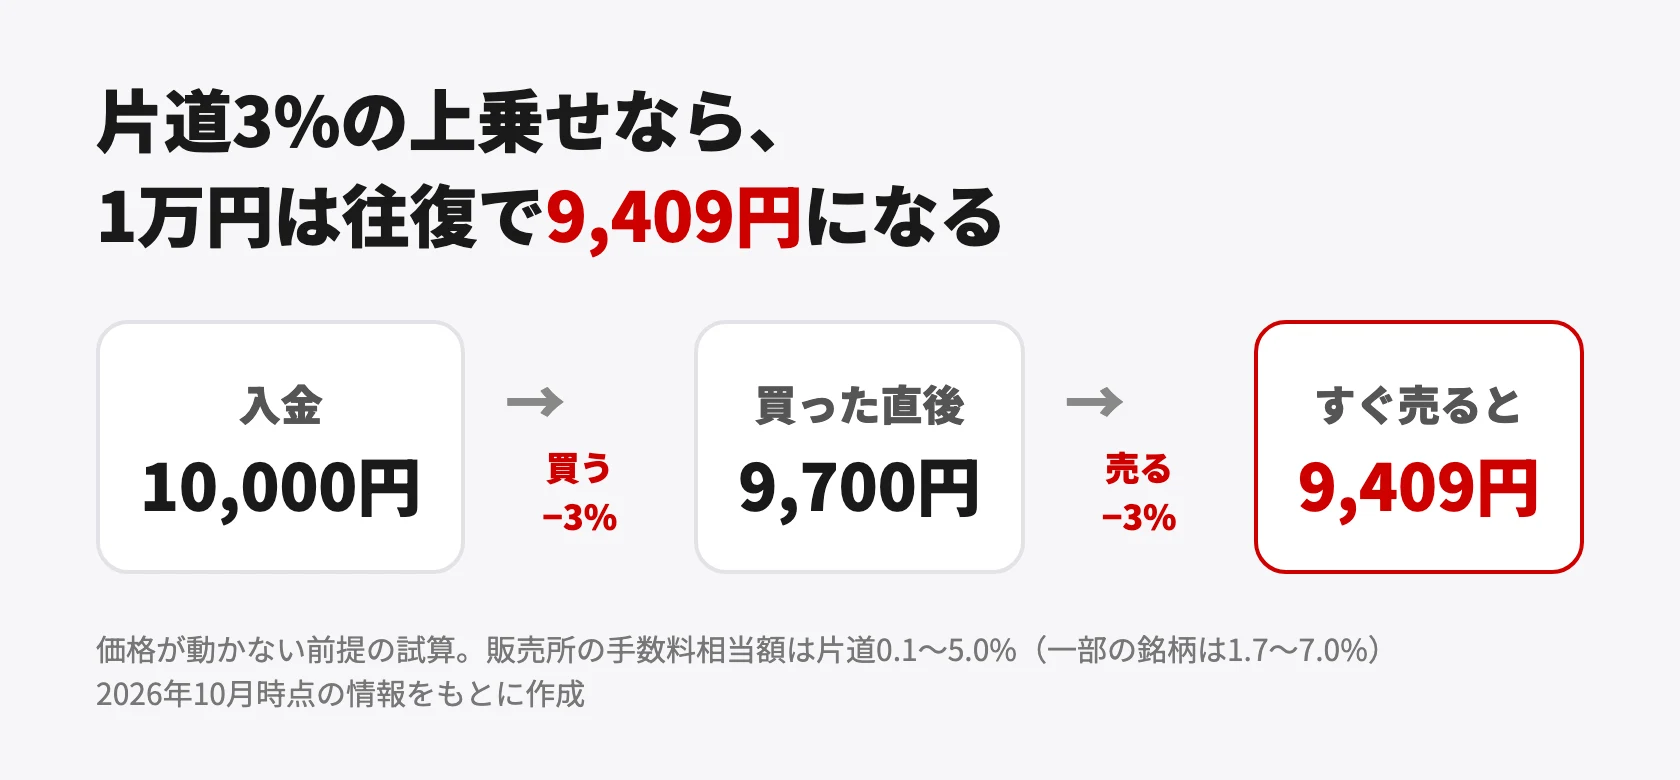
「1,000円分買った直後に残高が952円になっていた」というレビューは、まさにこのカラクリによるものです。
もちろん、販売所という仕組み自体が悪というわけではありません。面倒な注文板を見ずとも、ワンタップで確実に即時約定できる利便性があるからこそ、その「手数料(手間賃)」としてスプレッドが引かれるわけですから。
問題なのは、そのコスト構造を知らないまま「手数料無料だから」とアプリで売買を繰り返してしまう事なんですね。
取引所の売値と買値の差はBTCでわずか0.01%。ただしパソコンが必要になる点に注意
これに対して、PCブラウザから利用できる「取引所」を使えば、コストは劇的に下がります。
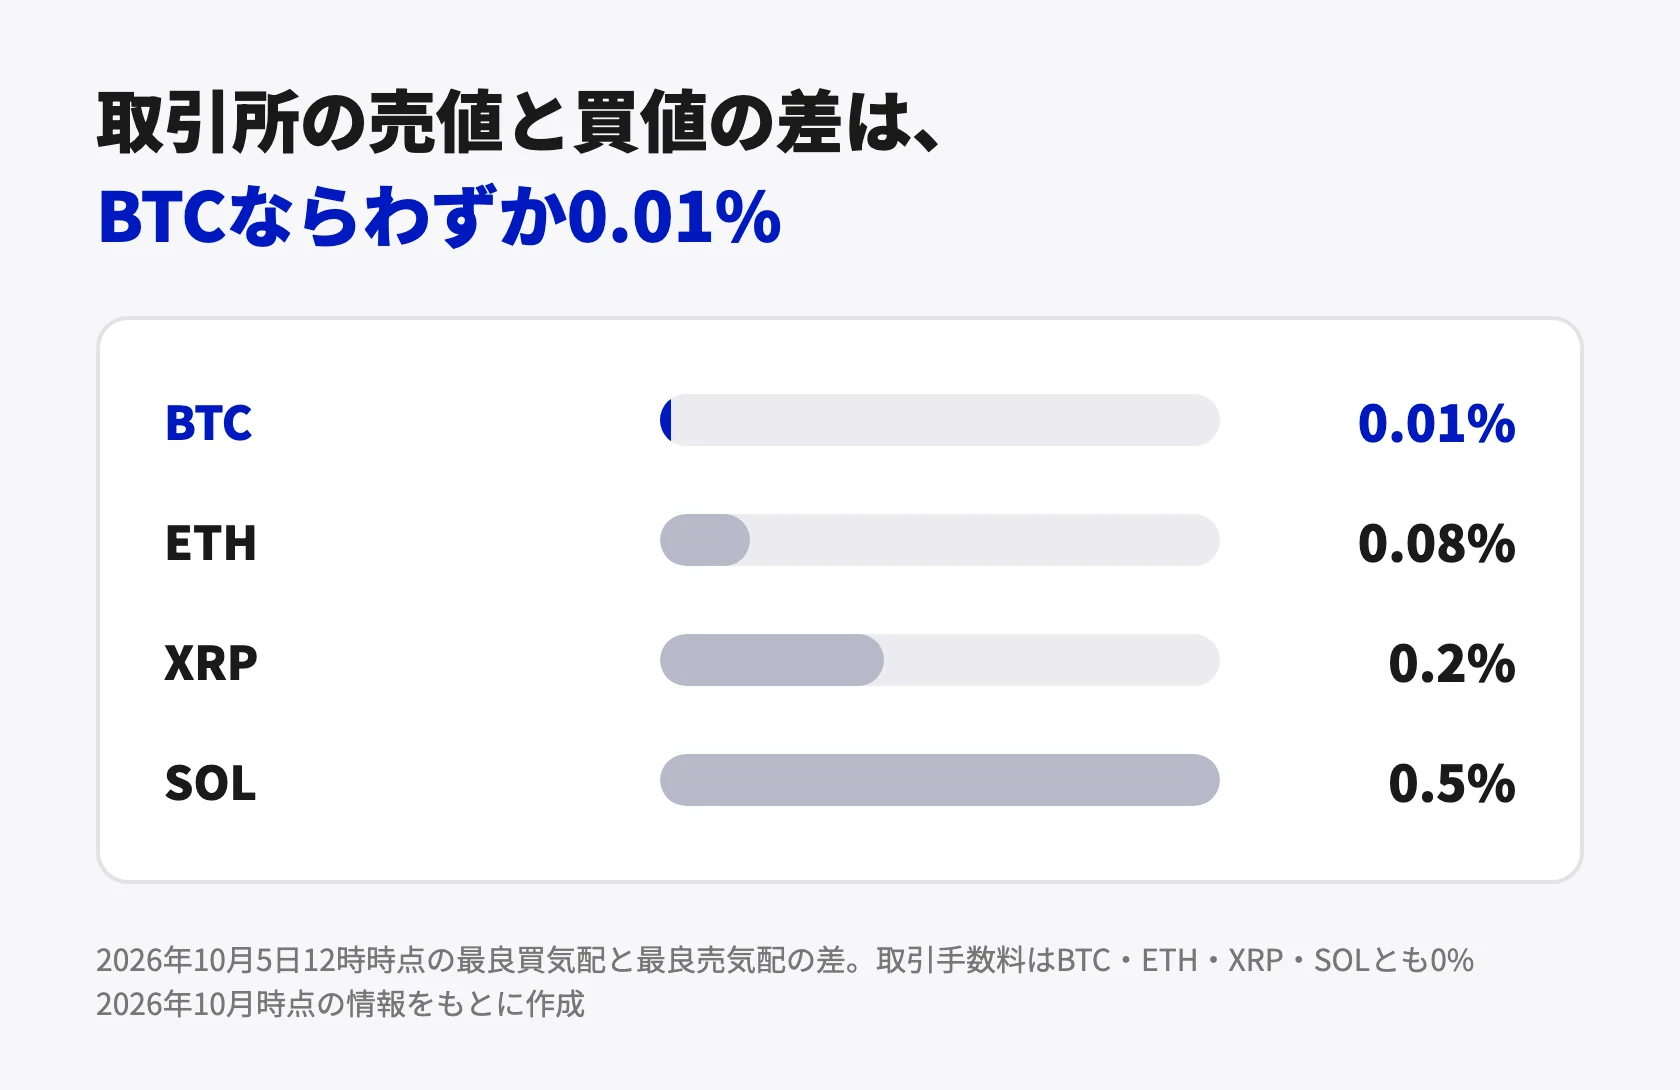
主要21銘柄であれば取引手数料は完全無料(0%)。発生する実質コストは、板に並ぶ買気配と売気配のわずかな価格差だけです。
2026年10月5日時点のデータを見ても、ビットコインの価格差はわずか「0.01%」、イーサリアムで0.08%、XRPで0.2%、ソラナで0.5%程度。
ビットコインを10,000円分取引した場合、コストは実質「1円」程度で済んでしまうわけです。販売所で数百円引かれるのと比べれば、その差は天と地ほどあります。
ただし、取引所を利用する際にも1つだけ注意点があります。
それは、注文が薄い銘柄を「成行注文(その時の価格ですぐ約定させる注文)」で買うと、思わぬ高値で掴まされてスプレッド以上に損をする可能性があるという事。
板取引を行う際は、自分が買いたい価格をあらかじめ指定する「指値注文」を使うのが鉄則です。
そして繰り返しになりますが、取引所はスマホアプリからは使えません。「普段のチャートチェックはスマホアプリ」
「実際の売買注文はPCのブラウザから取引所」
という二刀流の使い分けを徹底してください。
入金770円・出金407円・BTC送金約6,800円。少額取引で損をしやすい手数料の仕組み
コインチェックを利用する上で、もう1つ見落とせないのが「日本円の入出金」と「暗号資産の送金」にかかる固定コストです。
日本円の入金は、銀行振込であれば無料(振込手数料は自己負担)ですが、コンビニ入金やクイック入金を使うと、3万円未満で770円、3万円以上で1,018円の手数料が引かれます。また、銀行口座への日本円出金には、一律407円の手数料がかかります。
もし10,000円の元手で取引を完結させた場合、入金経路と取引場所の組み合わせによって、これだけの差が生まれます。
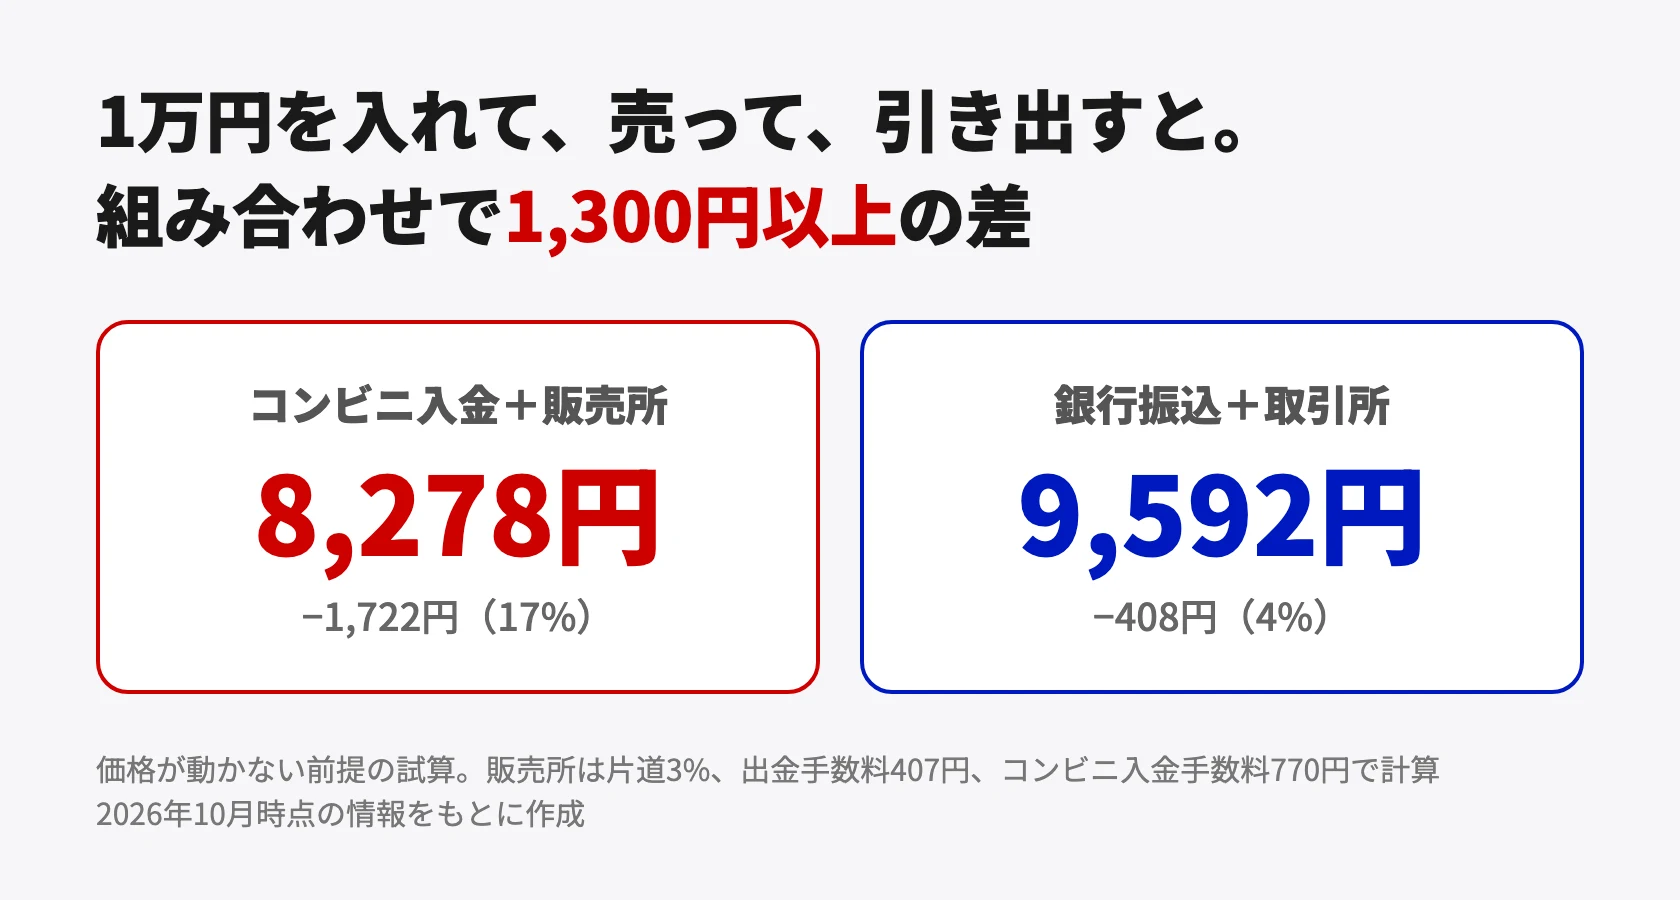
【1万円でビットコインを売買・出金した場合の手元資金】
・コンビニ入金+アプリ販売所=手元に残るのは8,278円(−1,722円/約17%減)
・ネット銀行振込+PC取引所=手元に残るのは9,592円(−408円/約4%減)
→取引ルートを変えるだけで、実に1,300円以上もの差額が発生!
「コンビニ入金+販売所売買+出金」を行った場合、価格が全く動いていなくても約17%(1,722円)が吹き飛び、手元には8,278円しか残りません。
一方で、「ネット銀行振込+取引所売買+出金」であれば、引かれるのは出金手数料の407円(約4%)のみ。その差額は1,300円以上にも及びます。
さらに、外部への暗号資産送金手数料も無視できません。ビットコインの送金手数料はネットワーク混雑度に応じた変動制ですが、最低ランクでも「0.0005BTC(約6,800円相当)」から。イーサリアムも約2,200円相当(0.005ETH〜)が必要です。
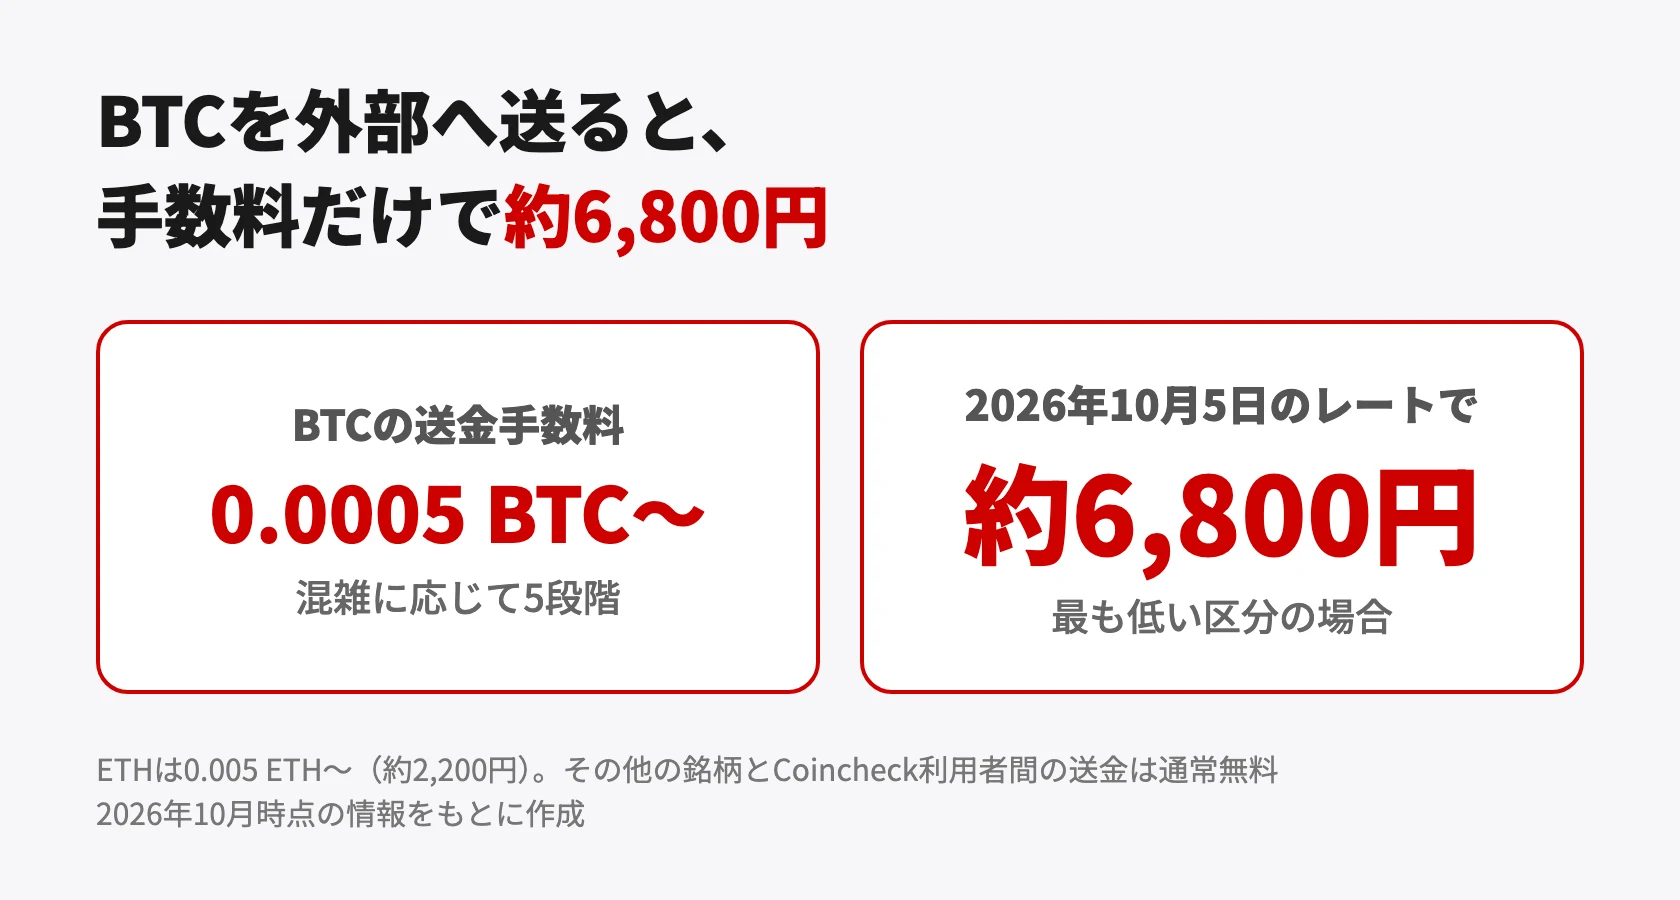
こうした固定手数料は、少額取引になればなるほど致命的な打撃になります。100万円の出金に対する407円なら誤差ですが、5,000円の出金に対する407円は実に8%以上の損失ですからね。
【手数料負けを完全に防ぐ2大鉄則】
・入金はネット銀行の無料振込枠を使い、まとまった金額で行う
・細かな出金は避け、販売所で買うなら長期保有に徹する
この2つを徹底するだけでも、無駄な損失はほぼ完全に防げます。
送金に数時間〜数日かかることも。外部ウォレットや別の取引所へ送る前の注意点
2026年年始に送金の不満が集中した理由。年末年始の停止と安全確認のルール
2026年1月1日〜10日のわずか10日間、App Storeのレビューに投稿された22件中18件が「送金・出金の遅延」に対する怒りの声でした。
「他社なら数分で終わる送金が丸1日経っても届かない」「外部ウォレットに資金を移せず、取引のチャンスを逃した」
といった悲鳴が殺到し、その全てに★1が付けられていたわけですが・・
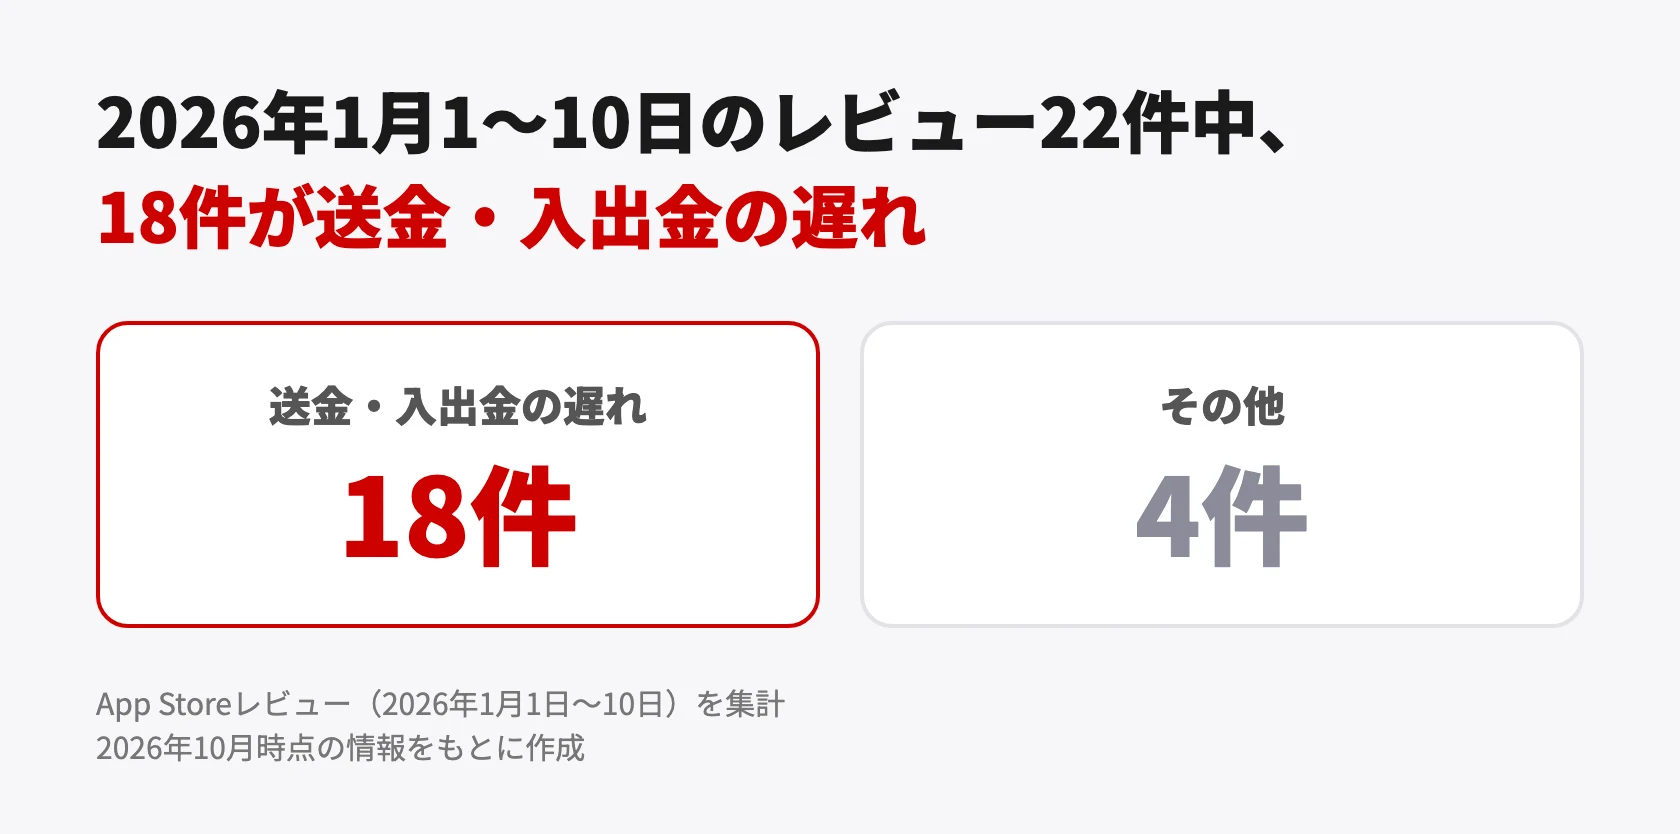
この騒動の真相は、取引所の「年末年始休業スケジュール」にありました。
公式アナウンスにおいて、「2025年12月30日以降の外部送金申請は、審査・実行が年明け1月5日以降になる可能性がある」と事前に告知されていたんですね。出金処理も同様に1月5日からの順次対応となっていました。
正月休みの相場急変に焦って資産を動かそうとしたユーザーが、この日程を知らずに申請して長期間ストップしてしまい、パニックを引き起こしたというわけです。
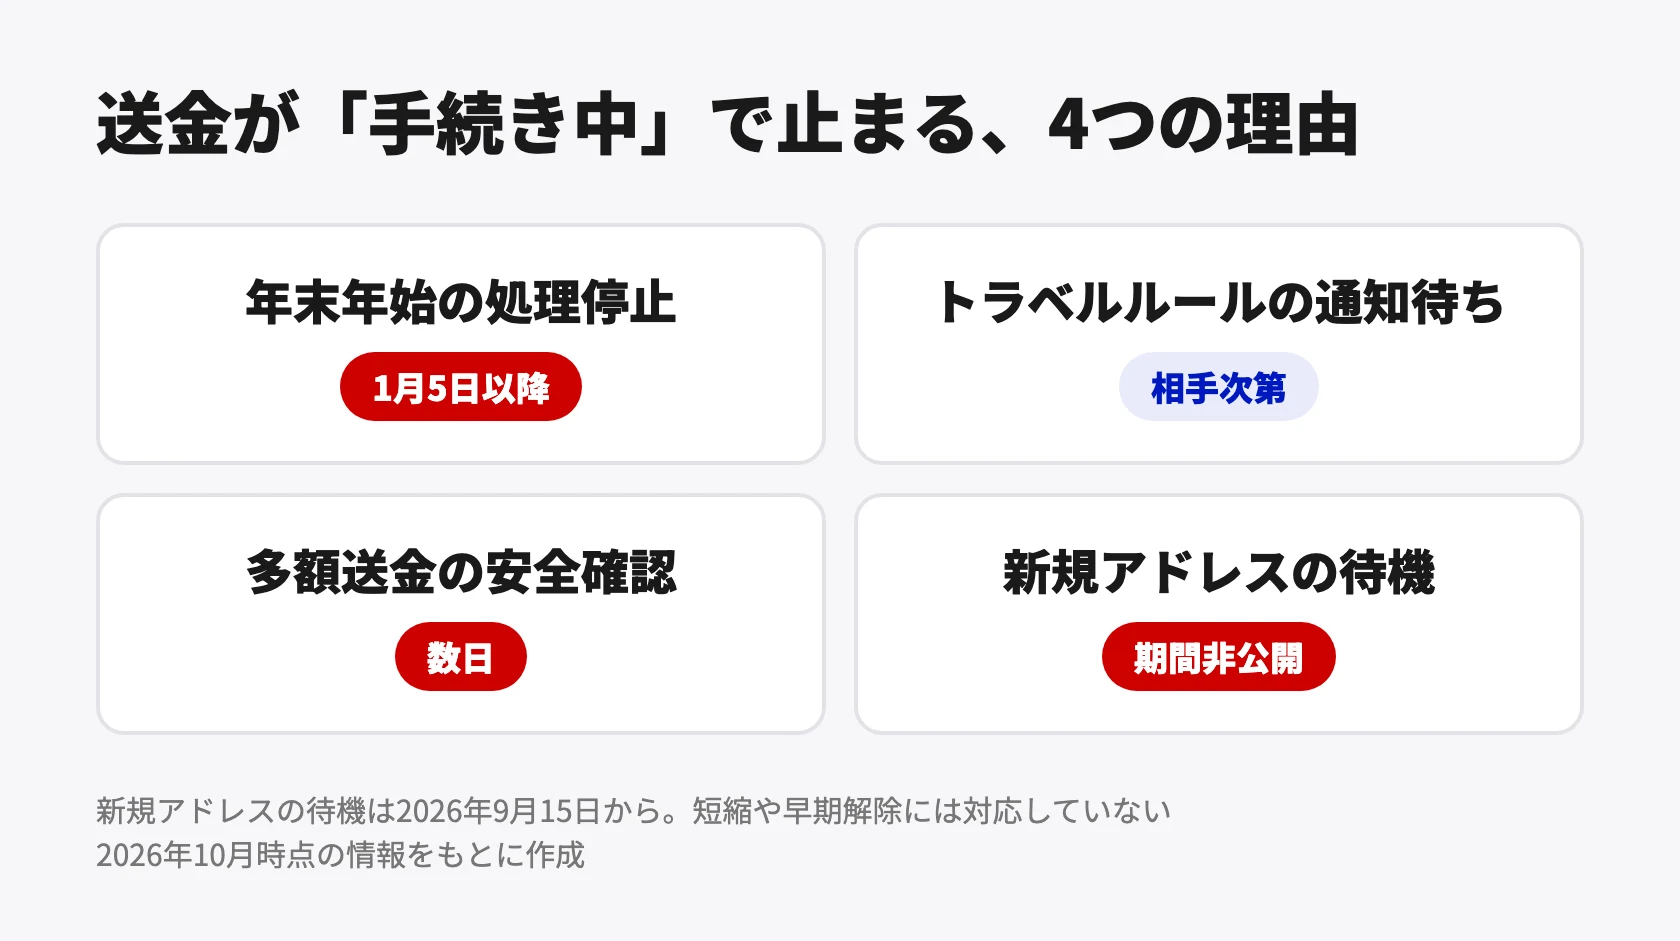
【送金が「手続き中」のまま止まる4つの原因】
・年末年始や連休時の審査・処理停止(翌営業日以降に順次対応)
・トラベルルールの情報照合待ち(相手先事業者の対応次第)
・多額送金や不正検知によるセキュリティ目視審査
・新規登録アドレスへの送金待機期間(2026年9月中旬より導入)
ただ、年末年始でなくとも送金が「手続き中」のまま止まるケースは多々あります。
高額送金時のスタッフによる目視確認や、不正送金防止のセキュリティ審査、そして後述するトラベルルールの照合待ちなどがその代表例です。
さらに直近の2026年9月15日からは、金融庁や警察庁の要請を受け、「新規登録した外部アドレスへの送金に一定の待機期間」が設けられました。
詐欺防止のための厳格なセキュリティ措置ですが、防犯上の理由から具体的な待機日数は非公開となっており、サポートに催促しても前倒し解除は一切できません。
外部へ資金を移す予定があるなら、実際に送金する数週間前にはアドレス登録を完了させておくのが鉄則です。
トラベルルールの違い。bitbankやGMOコインへ直接送れない理由
国内取引所から外部へ暗号資産を送金する際、マネーロンダリング防止法に基づく「トラベルルール」の遵守が義務付けられています。
ここで問題になるのが、国内取引所の間で「採用している情報通知システムの規格が異なっている」という点です。
コインチェックが採用しているのは「TRUST」というシステム規格。同じTRUSTを採用しているbitFlyerやSBI VCトレードには送金可能ですが、別規格(Sygna)を採用しているbitbankやGMOコインとはシステムが繋がっていません。
つまり、コインチェックからbitbankやGMOコインへは、
【直接送金する事が原則として不可能】な状態になっているわけです。
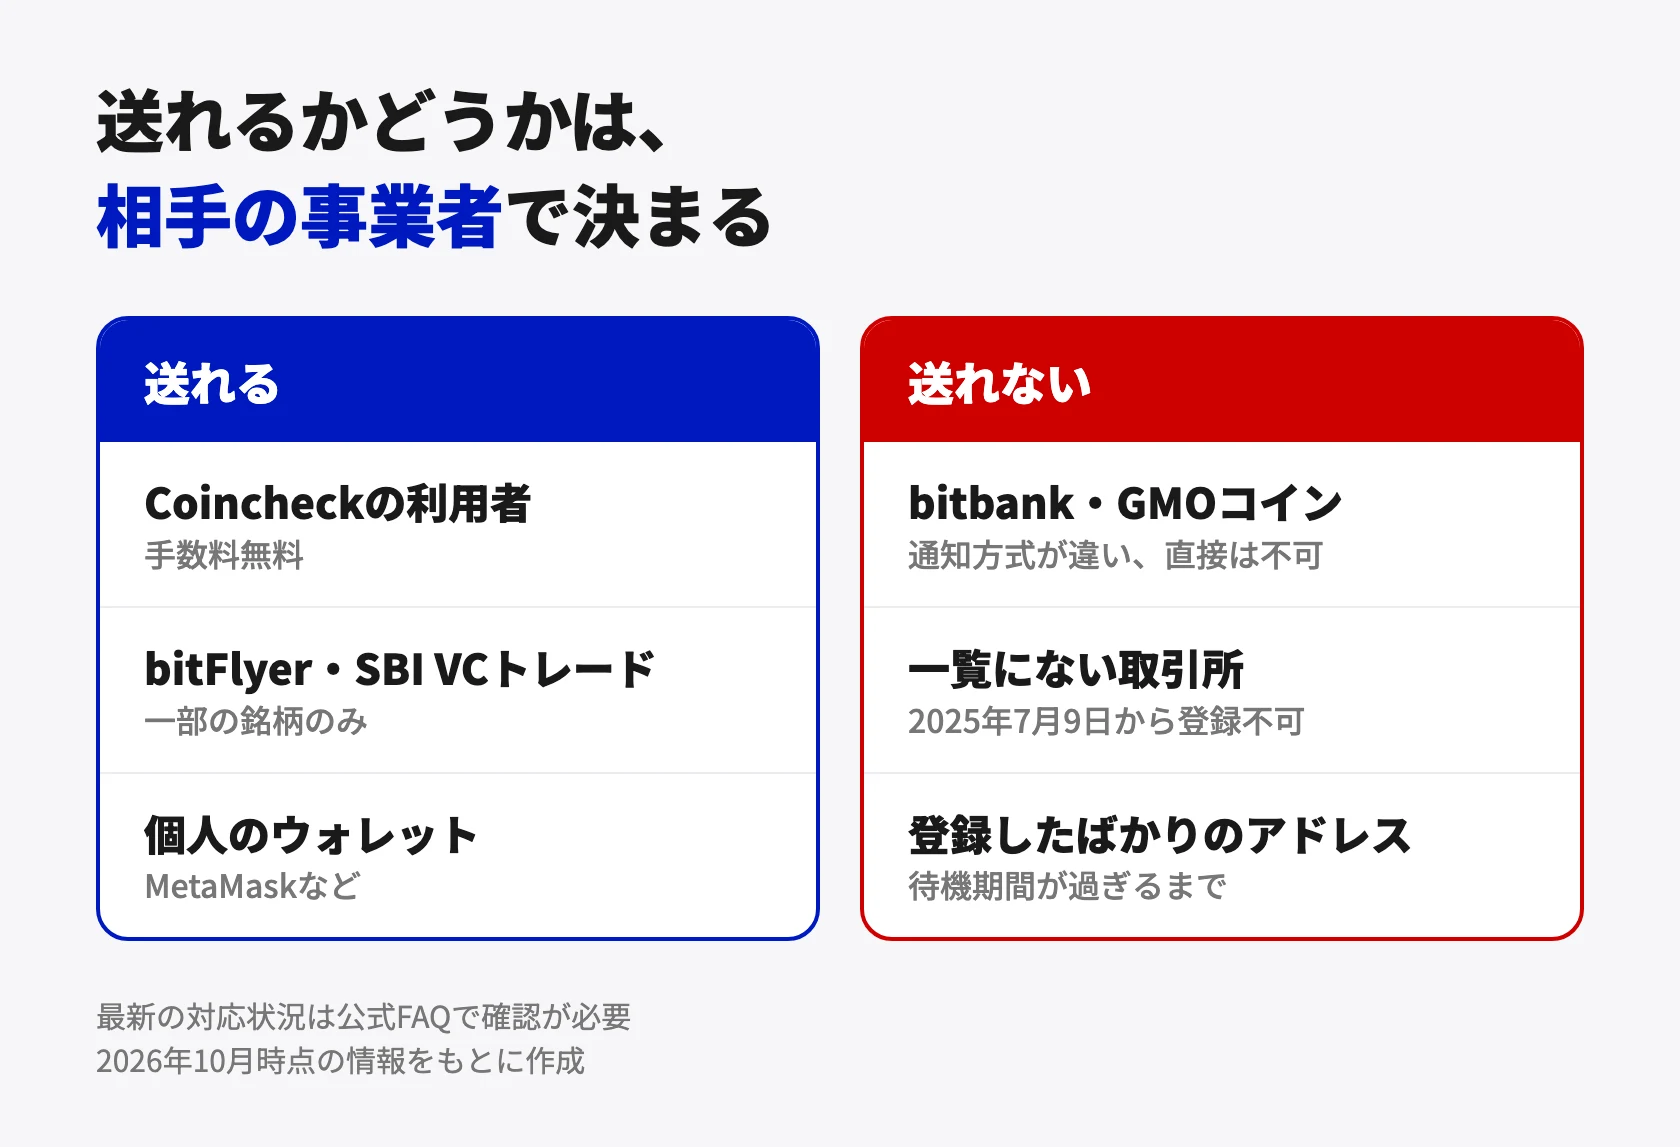
【外部送金できる相手・できない相手の早見表】
・〇送金可能:コインチェックの別口座(手数料無料)、bitFlyer・SBI VCトレード(一部銘柄)、MetaMask等の個人ウォレット
・×直接送金不可:bitbank、GMOコイン(システム規格違い)、リストにない海外取引所
また、bitFlyer等へ送れる場合でも対応銘柄は主要通貨に限定されますし、2025年7月以降はシステムに登録されていない海外取引所などへの直接送金も塞がれました。(※MetaMask等の個人用ウォレットへの送金は比較的幅広く対応しています)
レビューでも「買った後に他社へ送金できない事を知って愕然とした」という声が多数あります。通貨を購入する前に、「そのコインを最終的にどこへ送りたいのか」「その送金ルートは現在開通しているのか」を公式FAQで必ず確認しておきましょう。
日本円の入金スピードの違い。銀行振込とコンビニ入金の使い分け
日本円の入金スピードに関しても、「コンビニ入金なら数分で反映された」と喜ぶ声がある一方、「銀行振込したのに半日経っても反映されない」という不満が散見されます。
この差が生じる原因は、利用している銀行のシステムと振込名義の入力ミスです。
【入金方法別の特徴と注意点】
・モアタイム加盟のネット銀行振込:手数料無料(銀行枠活用)、夜間・土日も数分〜数十分で即時反映
・非加盟銀行からの振込:営業時間外は翌営業日の朝まで処理停止
・コンビニ・クイック入金:数分で即時反映されるが、手数料(770円〜)が発生
利用金融機関が24時間365日の即時振込に対応した「モアタイムシステム」に加盟していれば、夜間や土日祝日でも数分〜数十分で反映されます。しかし、非対応の銀行から営業時間外に振り込んだ場合、翌営業日の朝まで処理が止まります。
また、住信SBIネット銀行からの振込時に指定される「ユーザーID+氏名」の入力を忘れたり、名義人を間違えたりすると、確認作業がストップして反映までに数日を要する事になります。
急激な相場変動で「今すぐ買いたい!」という緊急時には、手数料770円〜を割り切ってコンビニ入金やクイック入金を使うのも手です。ただし、普段の入金は手数料無料のネット銀行振込を使い、名義人ルールを厳守して行うのが最もスマートな方法と言えます。
機種変更でログインできない、本人確認が通らない。認証トラブルの防ぎ方
本人確認はマイナンバーカードをかざす方法がおすすめ。写真撮影のやり直しを防ぐ
低評価レビュー297件のうち、43件を占めていたのが「本人確認とログインのトラブル」です。
「指示通りに顔写真を撮っているのに何度もエラーで弾かれる」「免許証の光の反射で何回も再提出を求められた」
といった手続き上のストレスに苦しんでいるユーザーが少なくありません。
コインチェックの本人確認には、スマホのNFC機能でICチップを読み取る「かざして本人確認」と、書類や顔をカメラで撮影する「写真で本人確認」の2種類が存在します。
結論から言うと、迷わず【かざして本人確認】を選んでください。
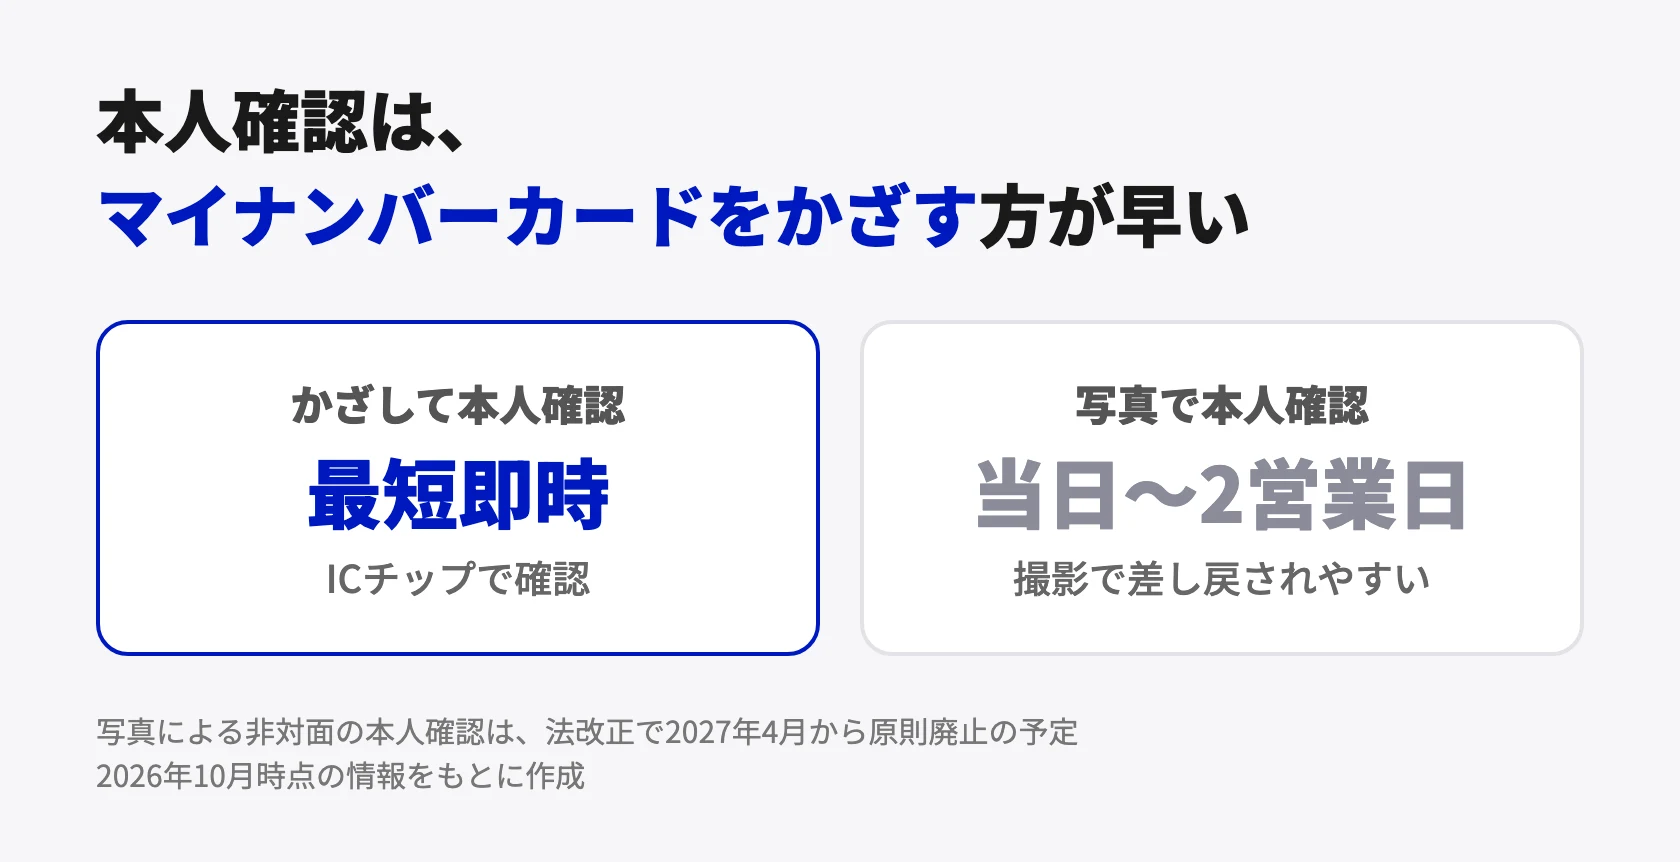
マイナンバーカードのICチップを直接読み取る方式であれば、撮影のブレや光の反射による差し戻しが物理的に発生しません。暗証番号の入力に誤りがなければ、最短数分から当日中に審査が完了します。
国の法改正の動向を見ても、今後はICチップ読み取り方式が業界標準になっていきます。わざわざ何度も角度を変えて撮影させられる面倒な写真審査を選ぶ理由はどこにもありません。
機種変更や電話番号変更の注意点。初期化する前にやっておくべき引き継ぎ
口座開設以上に深刻な被害を生んでいるのが、端末の機種変更や電話番号変更に伴う「アカウント締め出し」です。
「新しいスマホでログインしようとしたらループして入れない」「SMS認証コードが届かず、資産が完全にロックされた」
という絶望的なレビューが多数寄せられています。
しかし、これらのトラブルも適切な事前準備をしておけば100%防げます。
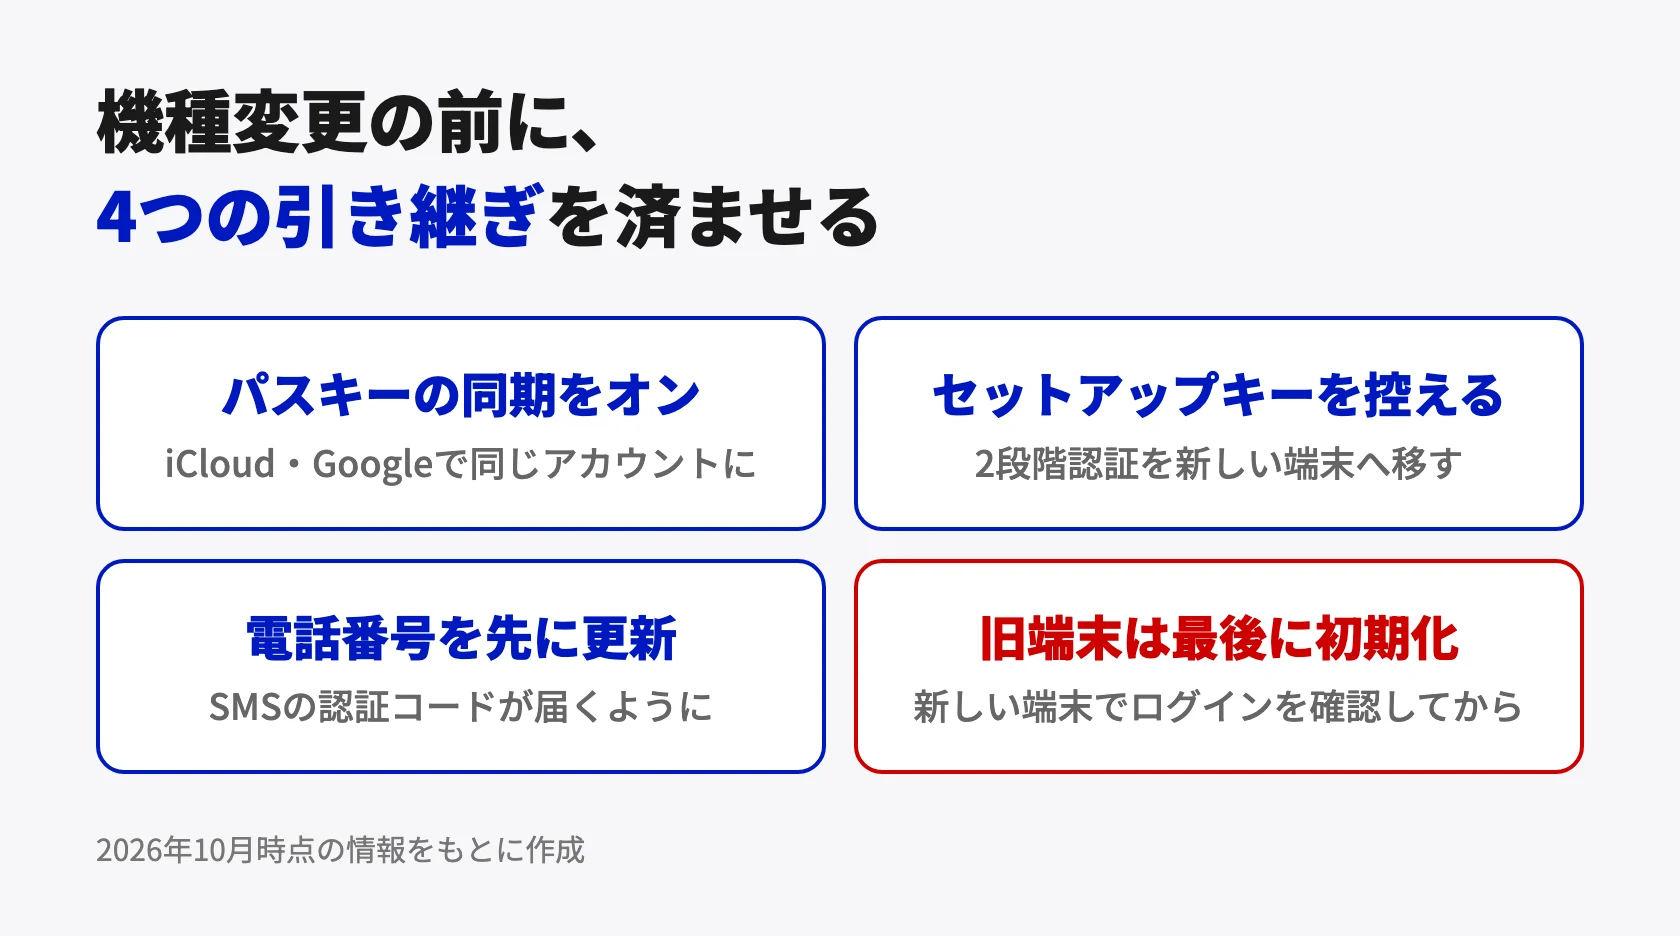
【スマホ機種変更前に必ずやるべき4つの準備】
・パスキーの同期をオン:iCloudキーチェーンまたはGoogleパスワードマネージャーで同期
・2段階認証の控えを保存:初期設定時の「セットアップキー」を紙などに控えておく
・電話番号を先に変更:番号が変わる場合は、解約前にアプリ側で変更手続きを済ませる
・新端末でログインできる事を確認するまで、旧端末を絶対に初期化しない
パスキー認証を利用している場合、iPhone同士ならiCloudキーチェーン、Android同士ならGoogleパスワードマネージャーのクラウド同期をオンにしておけば、新端末でも同一アカウントで自動引き継ぎされます。OSをまたぐ機種変更の場合は、旧端末を手元に残した状態で、新端末に表示されるQRコードを旧端末で読み取る事で移行可能です。
また、認証アプリ(Google Authenticator等)による2段階認証を設定している場合は、初期設定時に発行されたバックアップ用の「セットアップキー」を紙や安全な場所に必ず保管しておいてください。控えがない場合は、旧端末が手元にあるうちに一度2段階認証を解除し、新端末で再設定します。
電話番号を変更する際も同様です。旧番号を解約してしまうとSMS認証コードが受信できなくなりますから、解約前にアプリの設定画面から電話番号の変更手続きを完了させておく必要があります。
「新端末で正常にログインできる事を確認するまで、旧端末を絶対に初期化しない」これだけは肝に銘じておいてください。
返信に数日かかることもあるサポート。ログインできない時の専用窓口
ログイン不能に陥った際のサポート対応について、レビュー欄ではかなり手厳しい評価が目立ちます。
「返信が来るまで1週間以上放置された」「ログインできないのに、問い合わせフォーム自体がログインを求めてくる」
といった理不尽な状況に憤慨するユーザーが多かったわけですが・・
現在は改善されており、未ログイン状態からでも公式サイトの問い合わせフォームより「ログインに関して」を選択する事で、アカウント照会と復旧申請が可能になっています。SMSが届かない場合やパスキーを紛失した場合も、専用窓口から本人確認を経て対応してもらえます。
ただし、相場急変時などは問い合わせが殺到し、対応完了まで数日を要するのが常です。いざという時に資産が動かせなくならないよう、ログイン情報のバックアップは平時から厳重に管理しておきましょう。
「暗号資産で送金して」は100%詐欺。一度送ったコインは絶対に戻らない
レビューを精査する中で、看過できないのが「特殊詐欺の送金経路に使われてしまった被害者」からの悲痛な投稿です。
「警察を名乗る人物から指示され、コインチェックでコインを購入して送金してしまった」「SNSの投資グループで知り合った人物に言われるがまま送金した」
といった悪質な詐欺被害が後を絶ちません。
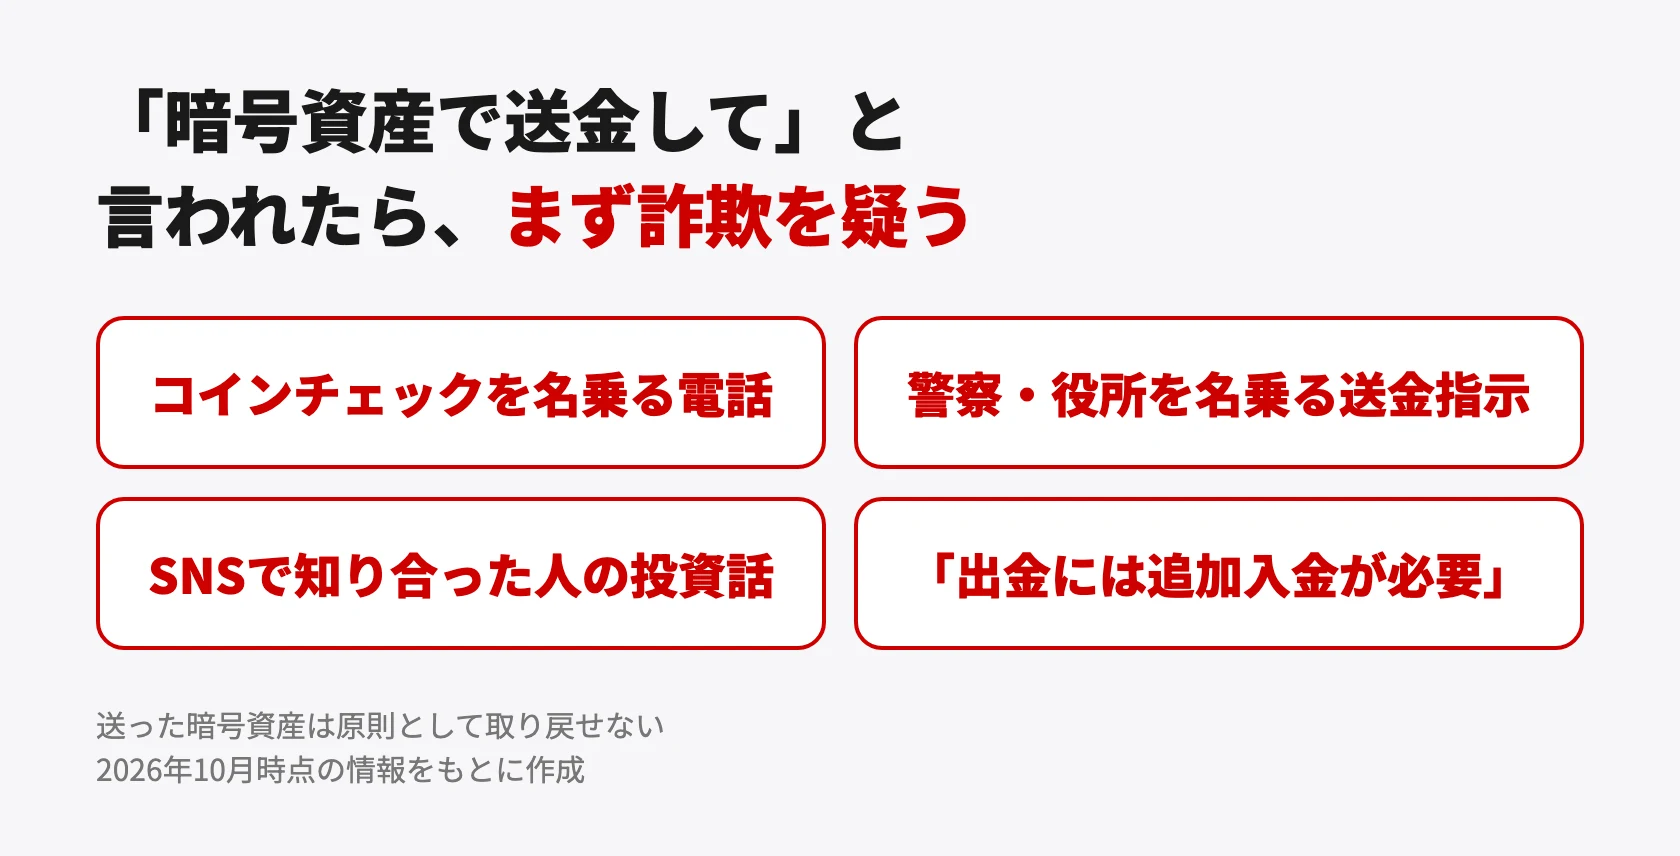
【要注意!100%詐欺と断定できる危険な連絡パターン】
・警察、役所、金融庁、税務署を名乗る暗号資産の送金指示
・コインチェックのサポートを装った電話やSMS連絡
・SNSやマッチングアプリで知り合った人物からの投資・送金勧誘
・「出金するために追加入金・手数料送金が必要」という要求
ブロックチェーンの性質上、一度外部へ送金してしまった暗号資産は、
【いかなる理由があろうとも絶対に取り戻す事は不可能】です。銀行振込のように組戻しができる仕組みは存在しませんし、コインチェックのサポートに泣きついても返金対応は一切できません。
警察、役所、金融庁、税務署などの公的機関が、一般人に対して「暗号資産を購入して送金しろ」などと指示する事は100%あり得ません。
また、SNSで知り合った異性からの投資話や、「出金手数料として追加送金が必要」と要求してくるサイトは、全て例外なく詐欺です。少しでも不審な点があれば即座に操作を中断し、警察相談専用電話(#9110)や消費者ホットライン(188)に相談してください。
含み益も利益も表示されない。確定申告に向けた損益の管理方法
アプリで見えるのは「今の評価額」だけ。いくら儲かったかが分からない難点
コインチェックのアプリを開くと、保有資産の「現在の総評価額(時価)」はデカデカと表示されます。
一見すると見やすく思えますが、投資管理という観点において極めて重大な欠陥を抱えています。
それは、
「元本に対して現在いくら儲かっているのか(評価損益)」「自分がその通貨を平均いくらで買ったのか(平均取得単価)」
が、通常の売買画面では一切表示されないという点です。
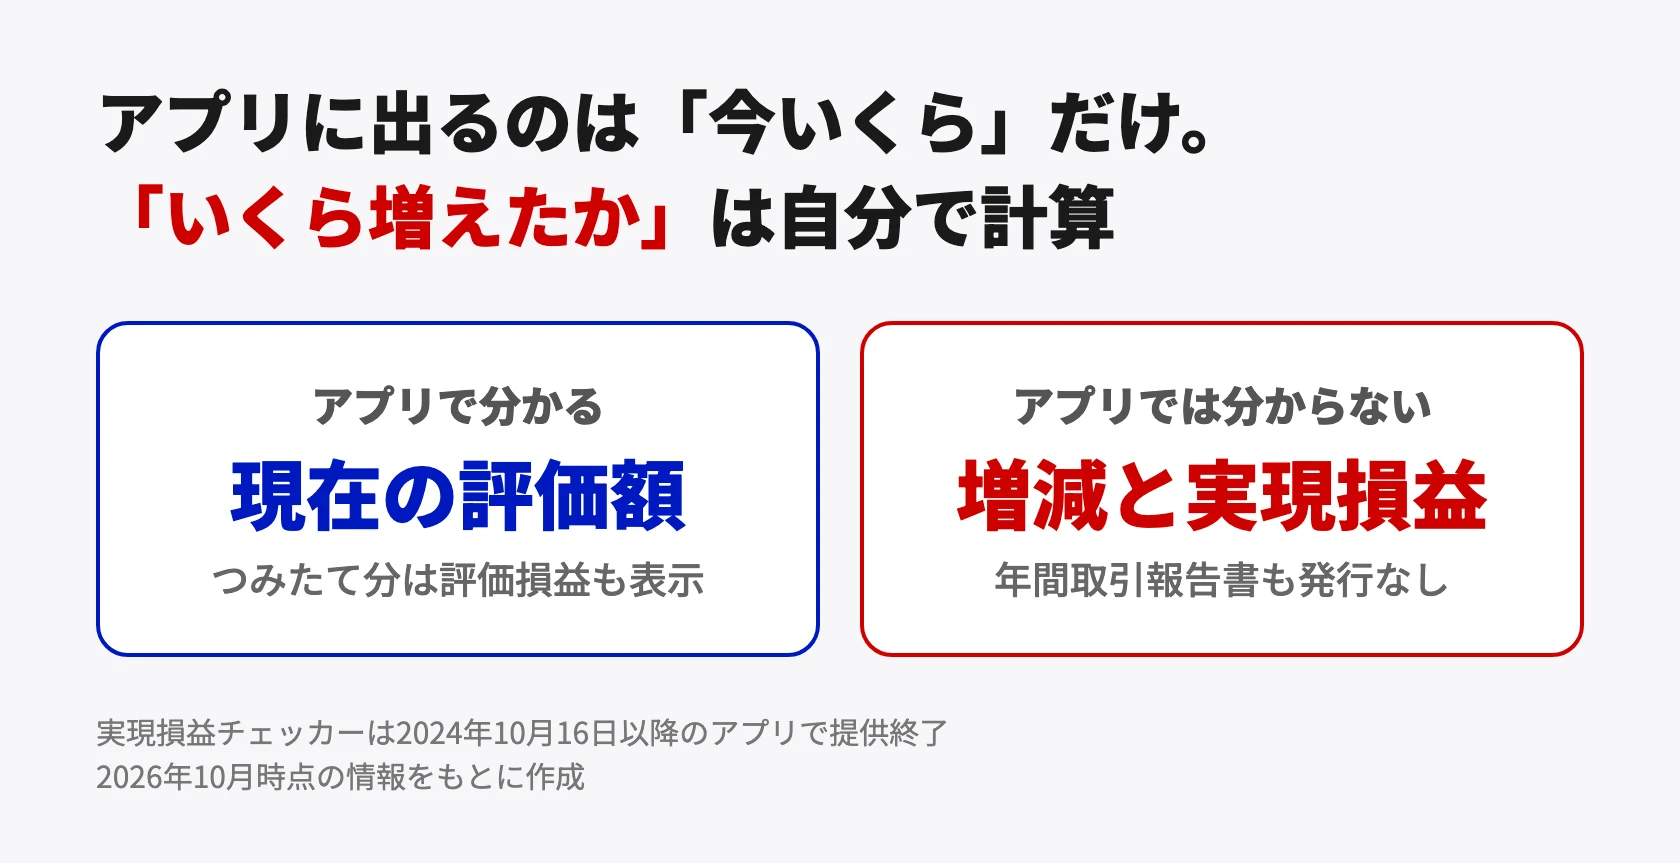
株の証券アプリであれば当然のように表示される「+◯◯%」「+◯◯円」といった損益情報が、コインチェックの通常口座では確認できません。(※唯一の例外として、「Coincheckつみたて」で購入した分のみ、積立画面で評価損益が表示されます)
複数回に分けて買い増しを行った場合、自分がトータルでいくら投資して、現在勝っているのか負けているのかすら分からなくなる。レビューでも「いくら儲かっているか分からないから改善してくれ」という要望が何年にもわたって投稿され続けています。
年間取引報告書は出ない。最大55%の税金に備えるデータの保存方法
証券会社であれば、年末に「年間取引報告書」が自動発行され、特定口座を使っていれば確定申告すら不要になるのが一般的です。
しかし、暗号資産取引所であるコインチェックでは、そうした年間報告書は一切発行されません。
ユーザー自らがPCブラウザからログインし、1年間の全取引データ(CSVファイル)をダウンロードして、自力で損益計算を行う必要があります。
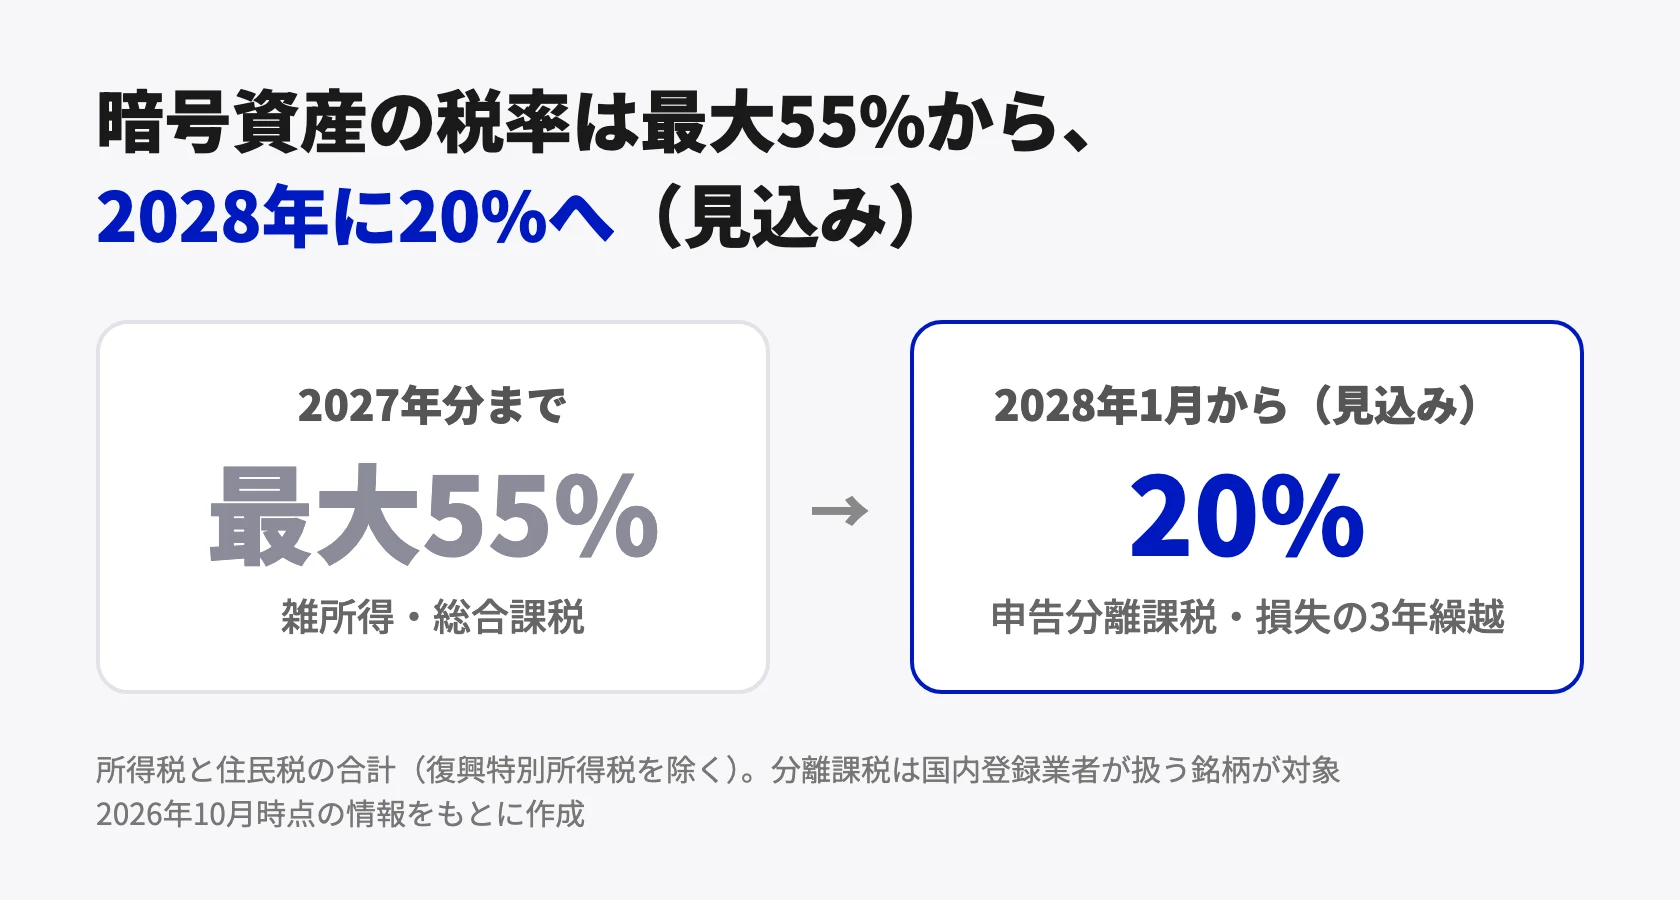
現在の日本の税法上、暗号資産の売買益は「雑所得(総合課税)」に分類されます。給与所得など他の所得と合算されて課税されるため、所得税と住民税を合わせると最高税率は「最大55%」に達します。株のように「年間の損失を翌年以降3年間に繰り越す」ことも認められていません。
(※給与所得者の場合、年間の雑所得が20万円以下であれば確定申告は不要ですが、住民税の申告は1円でも利益があれば別途必要になります)【利益確定とみなされ課税対象になる3大タイミング】
・暗号資産を売却して日本円に換金した時
・保有する暗号資産で別の暗号資産(アルトコイン等)を購入した時
・暗号資産を使って商品やサービスの決済を行った時
また、「日本円に出金した時」だけでなく、「保有しているビットコインでアルトコインを買った時」や「暗号資産で決済した時」にも利益確定とみなされ、課税対象になる点には厳重な注意が必要です。
尚、暗号資産の税制を株と同様の「一律20%の申告分離課税・損失繰越3年」へと改正する議論が進んでいますが、実際に適用されるのは早くても2028年1月以降となる見通しです。それまでの取引に関しては、現行の最大55%ルールが適用され続けます。
損益計算は外部のサービスか国税庁のエクセルで。売買が多いほど年末が大変になる
ダウンロードしたCSVデータから正確な年間利益を算出するには、「総平均法」または「移動平均法」による計算が必要になります。(※税務署に事前の届出を出していない場合は、原則として「総平均法」が適用されます)
具体的な計算手段としては、国税庁のウェブサイトで配布されている「暗号資産の計算書(エクセル)」に入力するか、クリプタクト(Cryptact)等の外部損益計算ツールにCSVをアップロードする形になります。
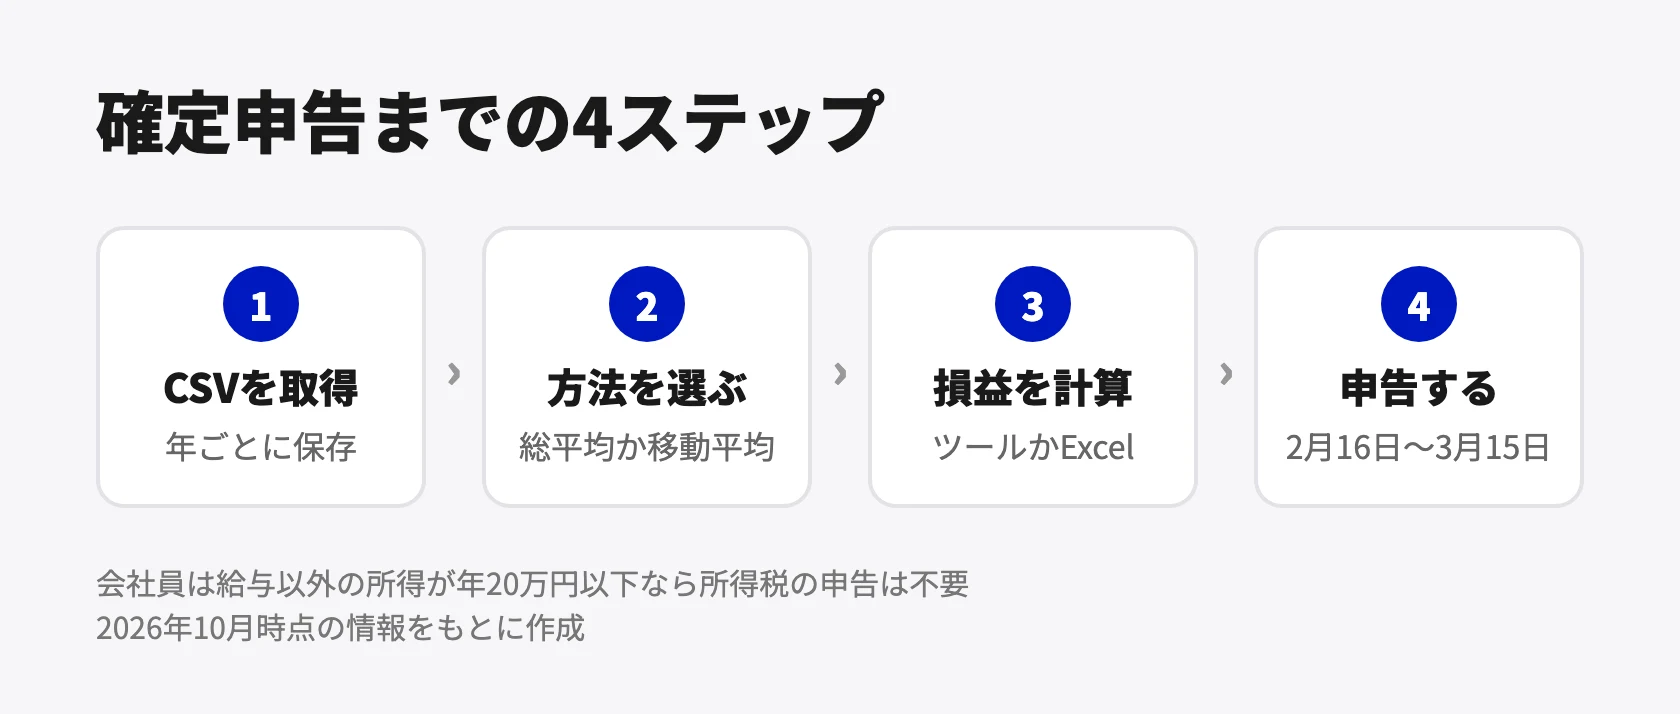
【確定申告に向けた損益計算の4ステップ】
・ステップ1:PCブラウザから年間全取引データ(CSV)をダウンロード
・ステップ2:計算方法(総平均法または移動平均法)を確認
・ステップ3:国税庁のエクセル計算書または外部ツール(クリプタクト等)で損益計算
・ステップ4:翌年2月16日〜3月15日の確定申告期間に税務署へ申告
「月1回積み立てて、年に数回売却するだけ」といったシンプルな運用であれば、国税庁のエクセルでも数十分で作業は完了します。
しかし、アプリで年間何十回、何百回と細かな売買を繰り返していると、年末調整や確定申告の時期に地獄のようなデータ照合作業に追われる事になります。この観点から見ても、「少額を買って年単位でじっくり放置する」というシンプルな付き合い方が、最もコストパフォーマンスに優れた選択肢と言えるわけです。
2026年9月の5.0で何が変わったか。6年半ぶりのレバレッジ再開と、白い画面への反発
Coincheckレバレッジの仕組み。BTC・ETH・XRPの最大2倍で取引できる新機能
2026年9月24日、コインチェックはiOS版アプリをバージョン5.0へと大幅アップデートし、新サービス「Coincheckレバレッジ」の提供を開始しました。
コインチェックにおけるレバレッジ取引は、2020年3月に廃止されて以来、実に約6年半ぶりの復活となります。別アプリを起動する必要はなく、アプリ内のタブを切り替えるだけで現物取引とレバレッジ取引をスムーズに行き来できる設計になっています。
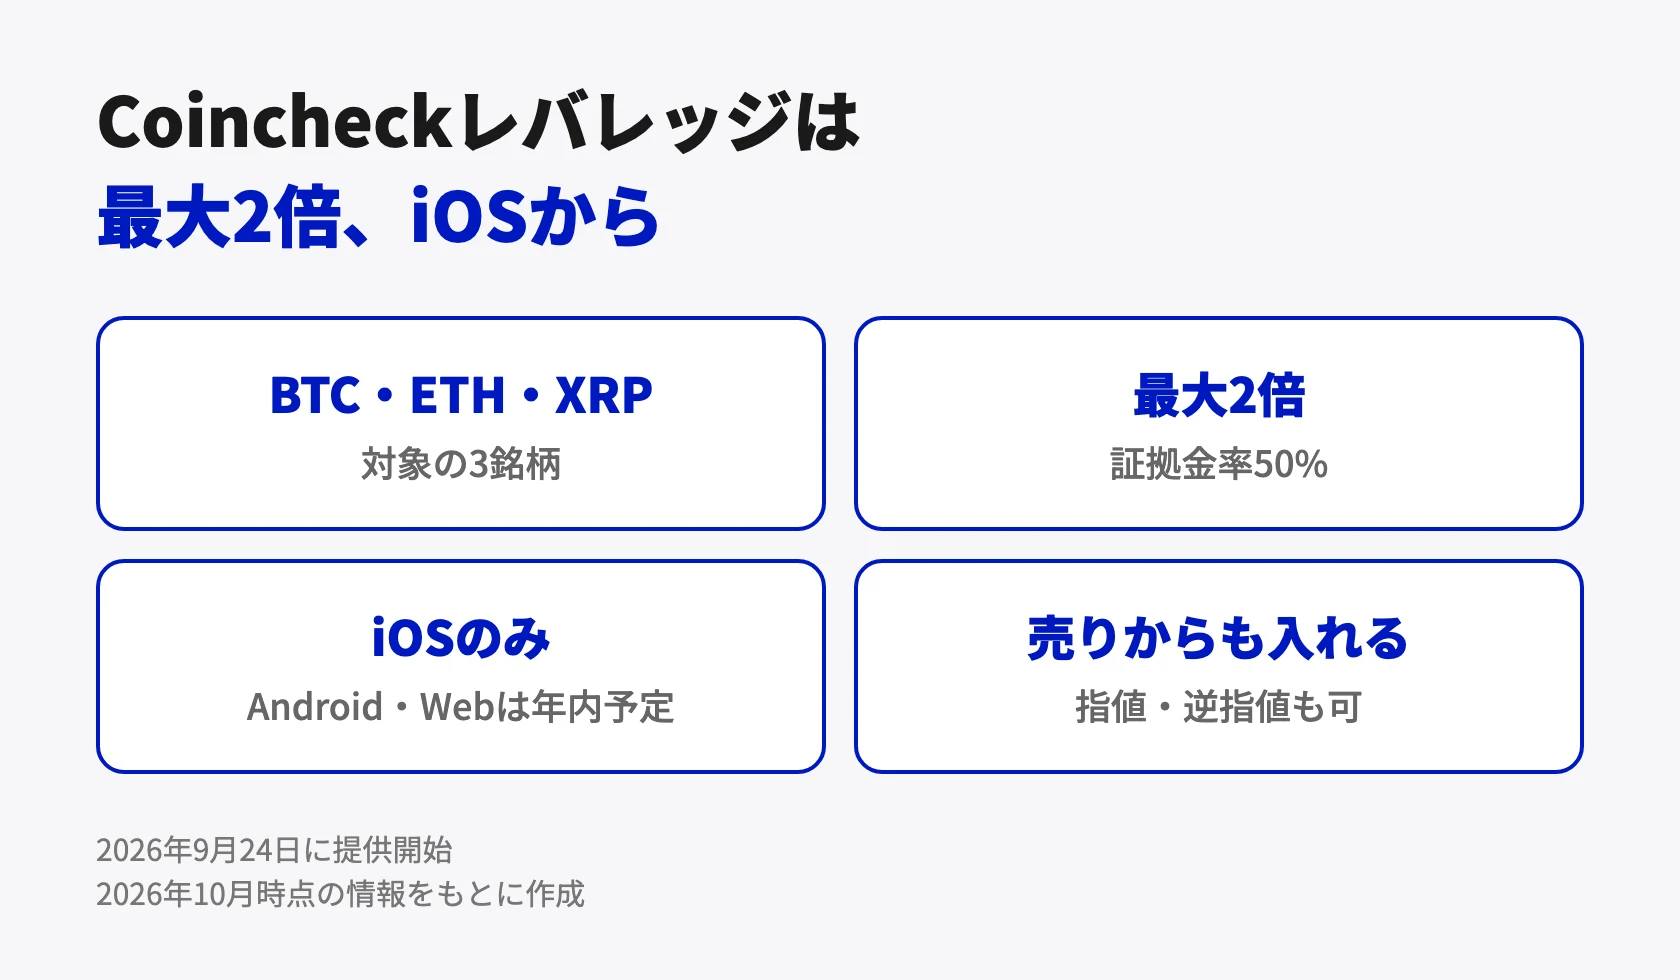
対象銘柄はBTC、ETH、XRPの3種類で、レバレッジ倍率は最大2倍(証拠金率50%)。「買い(ロング)」だけでなく「売り(ショート)」からのエントリーも可能なため、下落トレンド相場でも利益を狙えるのが特徴です。(※現在はiOS版先行で、Android版やWeb版は2026年内に追加予定。利用には別途所定の審査が必要です)
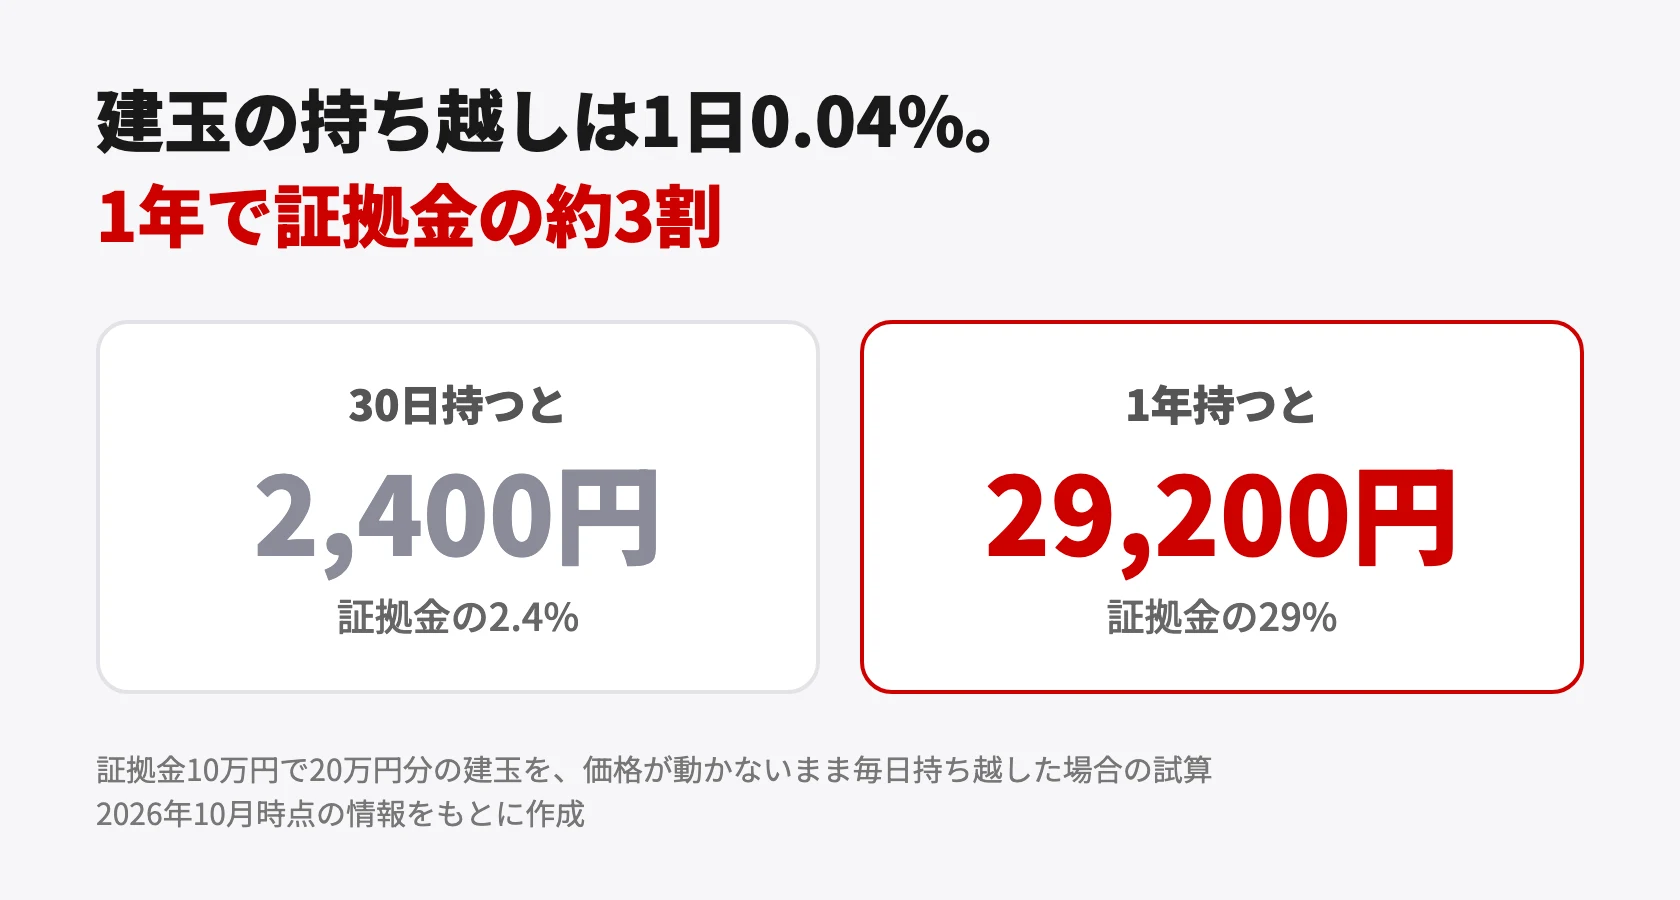
ただし、レバレッジ取引のコスト構造は現物取引とは根本的に異なります。取引手数料やロスカット手数料は無料とされているものの、保有ポジション(建玉)を日付をまたいで持ち越すたびに、
【1日あたり0.04%のレバレッジ手数料】が容赦なく徴収されます。
1日0.04%と聞くと微々たる数字に思えるかもしれませんが、甘く見てはいけません。
仮に証拠金10万円で20万円分のポジションを保有し続けた場合、30日間で2,400円、1年間持ち越せば約2万9,200円。価格が1円も動かなかったとしても、
【証拠金の約3割が手数料だけで消し飛ぶ】計算になるわけです。
レバレッジ取引はあくまで数時間〜数日単位の短期トレードに特化したツールであり、中長期で保有するような代物ではありません。2倍のレバレッジがかかるという事は、損失のスピードも2倍になるという事。リスク管理ができない初心者は、絶対に安易に手を出してはいけません。
ダークモード廃止とまぶしい白い画面。アップデート直後のレビューに不満が集まった理由
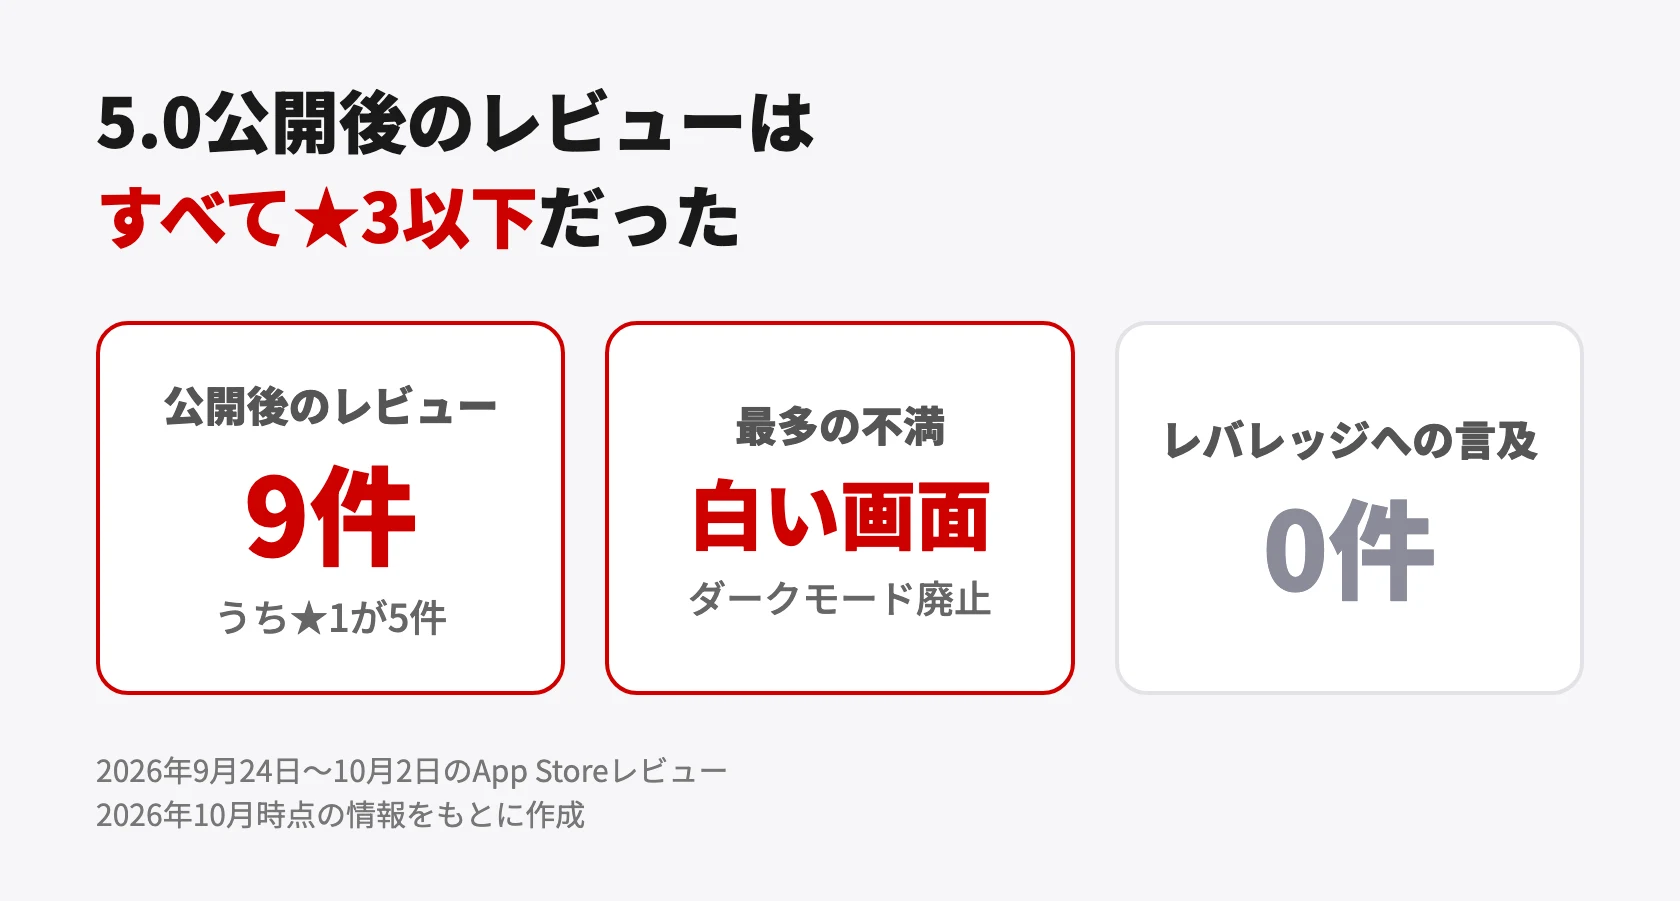
バージョン5.0のリリースと同時に、アプリのUIデザインも大幅にリニューアルされました。しかし、このアップデート直後(9月24日〜10月2日)に投稿されたレビュー9件を調べたところ、★1が5件、★2が3件、★3が1件と、
【高評価が文字通り「1件も存在しない」壊滅的な大炎上状態】になっていたんですね。
【バージョン5.0で批判が集中した3大要因】
・長年愛用されていたダークモード(黒背景)の強制廃止と眩しい白画面
・ホーム画面ウィジェットの強制白化
・期待されていた「アプリ内取引所(板取引)」の未実装
ユーザーの怒りが最も集中したのが、画面のカラーテーマ変更でした。
「愛用していたダークモード(黒背景)が突然消えた」「画面が真っ白になって、夜間にチャートを見ると目が痛くてたまらない」
「ホーム画面のウィジェットまで真っ白に強制変更されて戻せない」
暗号資産は24時間365日動く市場ですから、深夜にベッドの中でチャートをチェックするユーザーも大勢います。それにもかかわらず、黒テーマの選択肢を奪い白一色を強制した事が、既存ユーザーの凄まじい反発を招いてしまったわけです。
さらに、これだけの大型アップデートを行いながら、「相変わらずアプリ内に板取引(取引所)を実装してくれない」ことへの落胆や、「口座未開設だとチャートの閲覧制限が厳しくなった」ことへの不満も噴出しました。
そして皮肉だったのが、運営が大々的にアピールした「レバレッジ再開」について言及したユーザーが、この期間のレビューで「たったの0人」だったという事実です。
ユーザーが本当に求めていたのは、リスクの高いレバレッジ機能ではなく、目に優しいダークモードと、アプリ内で手数料を抑えられる取引所の設置だった。運営側の思惑とユーザーのリアルな需要の乖離が、この評価に如実に表れてしまっています。
積立・電気代・貸暗号資産。売買を繰り返さない上手な使い方
Coincheckつみたては月1万円から。売買の手間と手数料を減らせるおすすめの方法
ここまで解説してきた通り、ユーザーが直面する不満の根本原因は、「販売所で短期売買を繰り返す」「頻繁に外部送金を行う」「複雑な税金計算に追われる」という3点に集約されます。
ならば、その裏を返せば話は簡単です。
【売買の回数を極限まで減らす運用スタイル】にシフトしさえすれば、コインチェックのデメリットはほぼ無力化できるという事。その最も王道かつ効果的な解決策が、【Coincheckつみたて】の活用です。
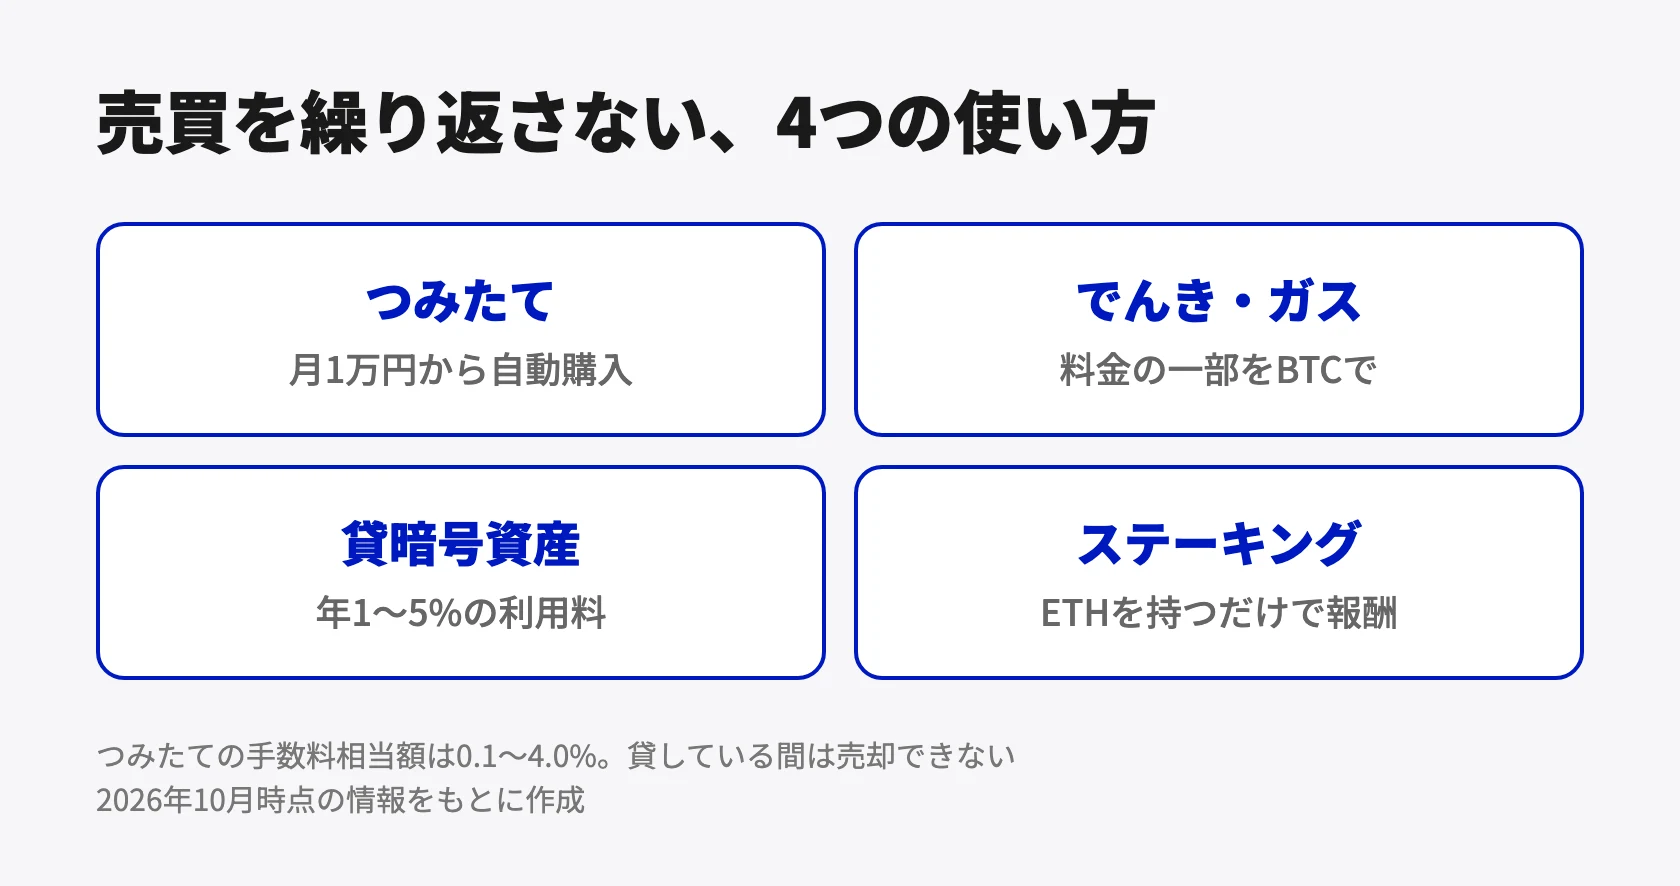
Coincheckつみたては、毎月一定額をまとめて買い付ける「月イチつみたて」と、毎日少額ずつ買い付ける「毎日つみたて」の2つのプランから選択可能。指定の銀行口座から自動引き落としで買い付けてくれる為、入金の手間すら要りません。
月々10,000円から1,000円単位で設定可能で、口座振替手数料や利用料は完全無料。BTCやETHを含む主要30銘柄に対応しています。
もちろん積立購入時にもスプレッド(0.1〜4.0%)は発生しますが、通常の販売所よりも上限が低く設定されています。何より、「購入と売却を繰り返して往復で手数料を引かれる」という無駄な損失が発生せず、ドルコスト平均法によって購入単価を平準化しながら、数年スパンで資産を育てていく事が可能です。
さらに前述の通り、積立で購入した分に関してはアプリ内で「平均取得単価」と「通算損益」が自動表示されるため、資産管理の手間も大幅に削減されます。初心者にとって、最もストレスフリーに資産形成を進められる最適解と言えます。
Coincheckでんき・ガスでビットコインを貯める。自分のお金を使わない低リスクな方法
さらに、自分のお金を1円もリスクに晒すことなくビットコインを自動的に積み上げていく裏ワザ的なサービスも存在します。それが「Coincheckでんき」と「Coincheckガス」です。
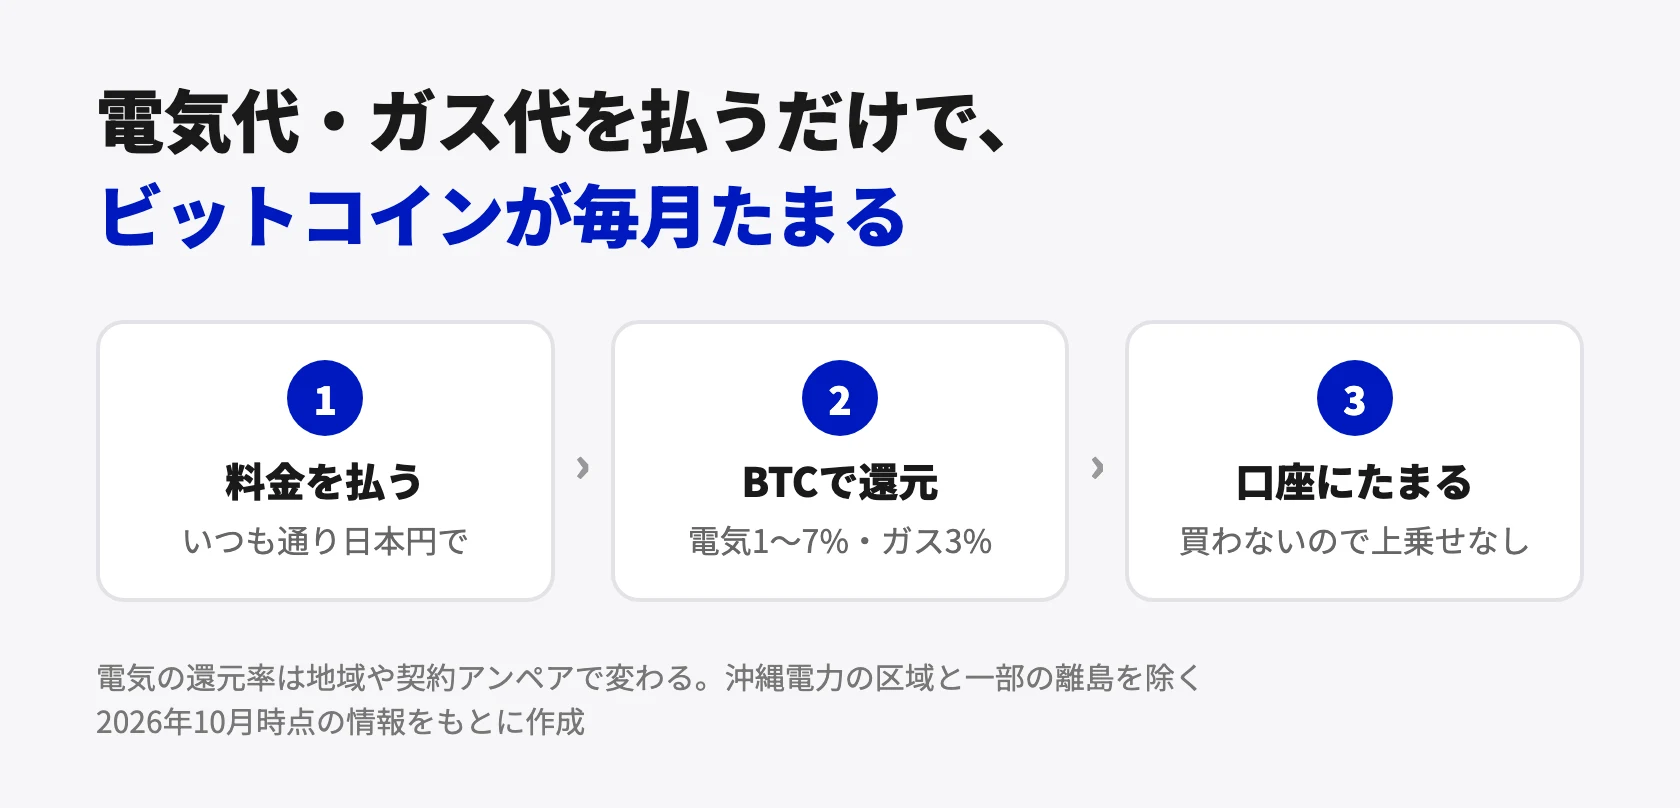
Coincheckでんきは、家庭の電気契約を切り替えるだけで、毎月の電気料金の1〜7%相当のビットコインが毎月自動で口座に付与されるサービス。(※全国対応、沖縄電力管内および一部離島を除く)Coincheckガスも同様に、大手都市ガスと同水準の料金体系のまま、ガス料金の3%相当のビットコインが還元されます。
この仕組みの最大の強みは、
【販売所の手数料(スプレッド)を一切払わずにBTCが手に入る】という点にあります。
毎月絶対に発生する固定費の支払いが、勝手にビットコインという資産に化けていく。自分の財布から投資資金を拠出していないため、相場が暴落しようが精神的ダメージは完全にゼロです。
「暗号資産には興味があるけれど、自分のお金を使って損をするのは絶対に嫌だ」という慎重派の方にとって、これ以上安全なエントリー方法はありません。
(※既存の電力・ガス会社で特別なセット割引等を利用している場合は、乗り換えによる総額メリットを事前に比較してください。また、付与されたBTCを将来日本円に換金した際は課税対象となります)最大年利5%の貸暗号資産と、持っているだけでいいステーキング
手に入れた暗号資産をただ眠らせておくだけでなく、さらなる不労所得を生み出す仕組みとして「貸暗号資産(レンディング)」と「ステーキング」が用意されています。
貸暗号資産は、保有しているコインをコインチェックに一定期間貸し出す事で、満期時に所定の利用料(利息)を暗号資産で受け取れるサービスです。1万円相当額から申し込め、期間と年率は以下の通り設定されています。
【貸暗号資産の期間と年率】
・14日間:年率1%
・30日間:年率2%
・90日間:年率3%
・180日間:年率4%
・365日間:年率5%
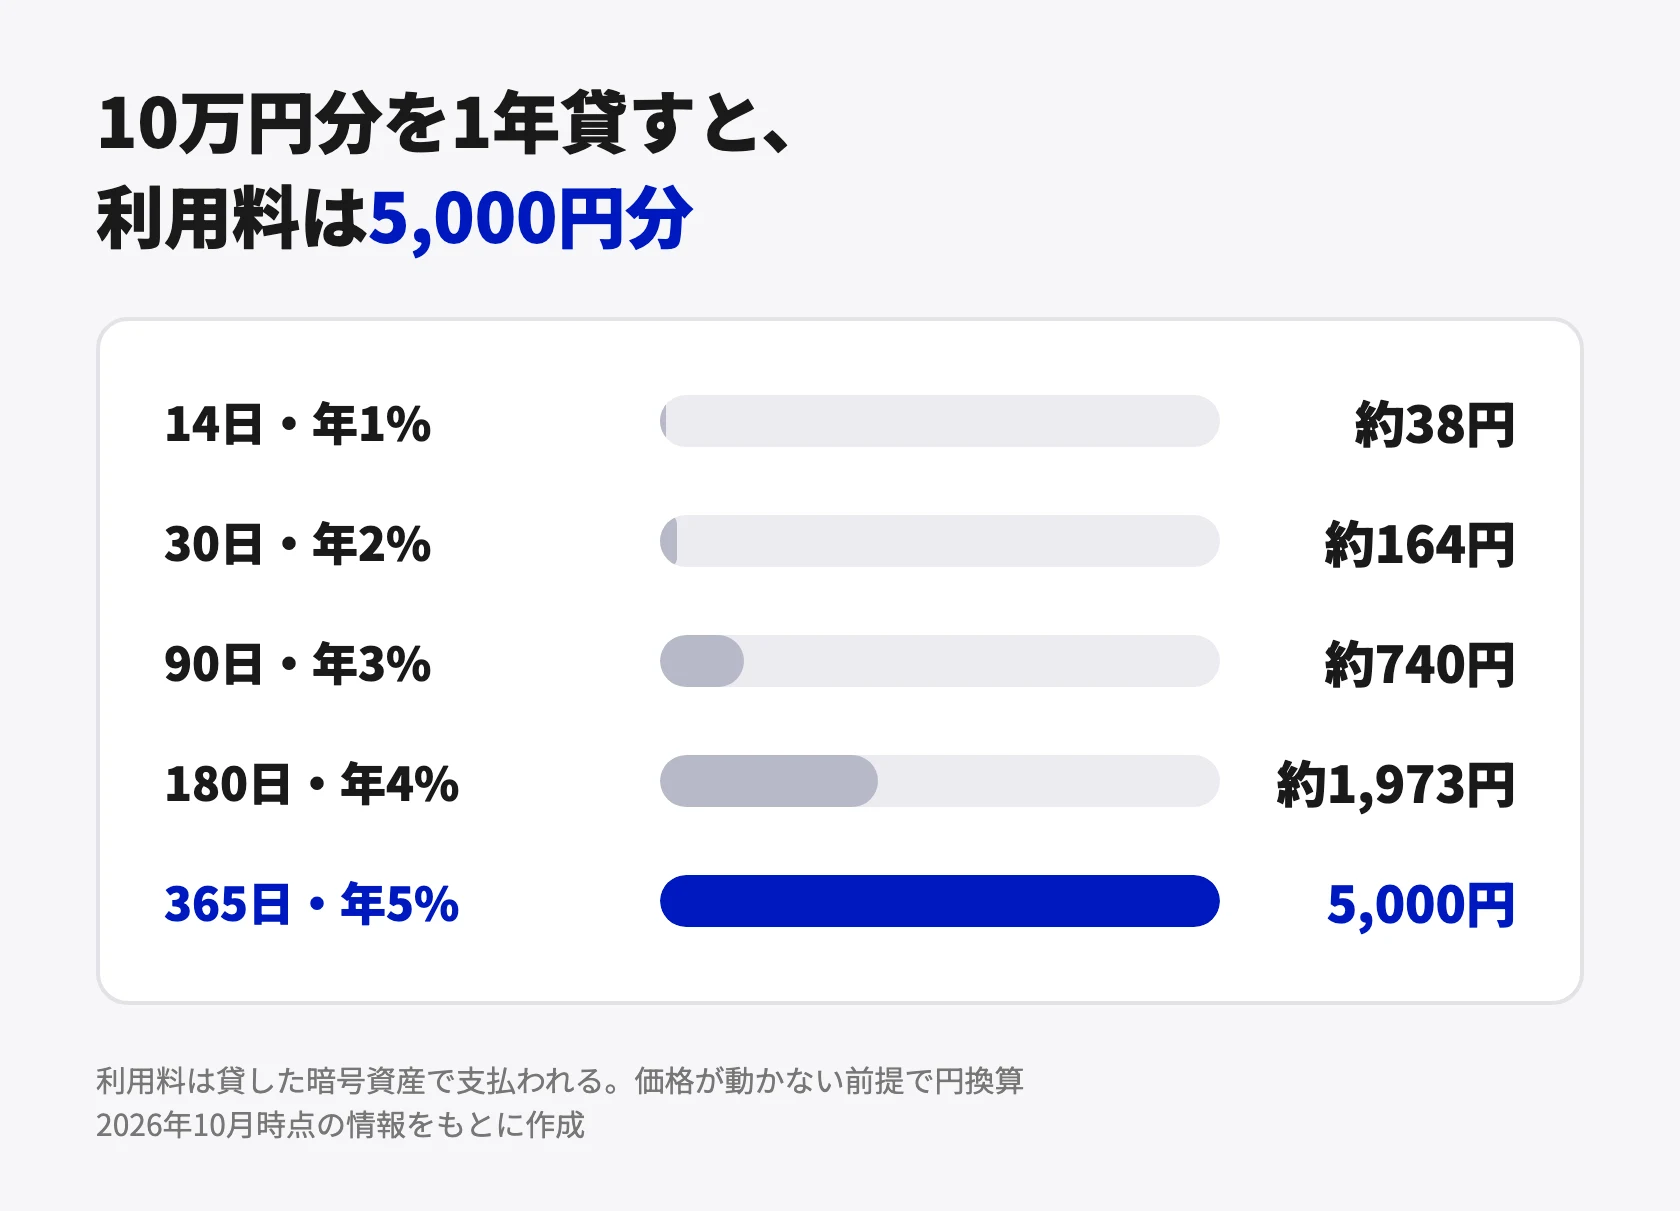
銀行の預金金利とは比較にならない高利回りですが、絶対に理解しておくべき2つの重大なリスクがあります。
【貸暗号資産(レンディング)の2大注意点】
・貸出期間中は途中解約や売却が一切不可能(大暴落時も資金ロック)
・借入枠の上限により、申し込んでも長期間「申請中」のまま承認されないリスク
第1に、「貸出期間中は中途解約が一切できない」という事。相場が歴史的な大暴落を起こそうとも、満期を迎えるまで資産を引き出す事も売却する事もできません。
第2に、「申し込んでも枠が空かず、数ヶ月間『申請中』のまま放置される」ケースが多発しているという事です。コインチェック側の借入枠には上限があるため、申し込みが殺到すると貸出自体が開始されません。レビューでも「申請中のまま資金が拘束されて動かせない」という苦情が複数ありました。
これに対して、はるかに手軽で安全なのが「ステーキング」です。
コインチェックではイーサリアム(ETH)が対象となっており、面倒な貸出手続きや資金拘束は一切不要。ただ口座にETHを保有しておくだけで、定期的にステーキング報酬が付与されます。
売りたい時にはいつでも即座に売却できる流動性を保ったまま、自動で利回りを享受できるため、ETH保有者にとっては「使わない手のない神機能」です。
アプリで取引所は使える?他社に送金できる?口座開設の前に多い疑問にまとめて回答
ここまでの分析を踏まえ、初心者が口座を開設する前に抱きがちな疑問についてQ&A形式で端的に回答していきます。
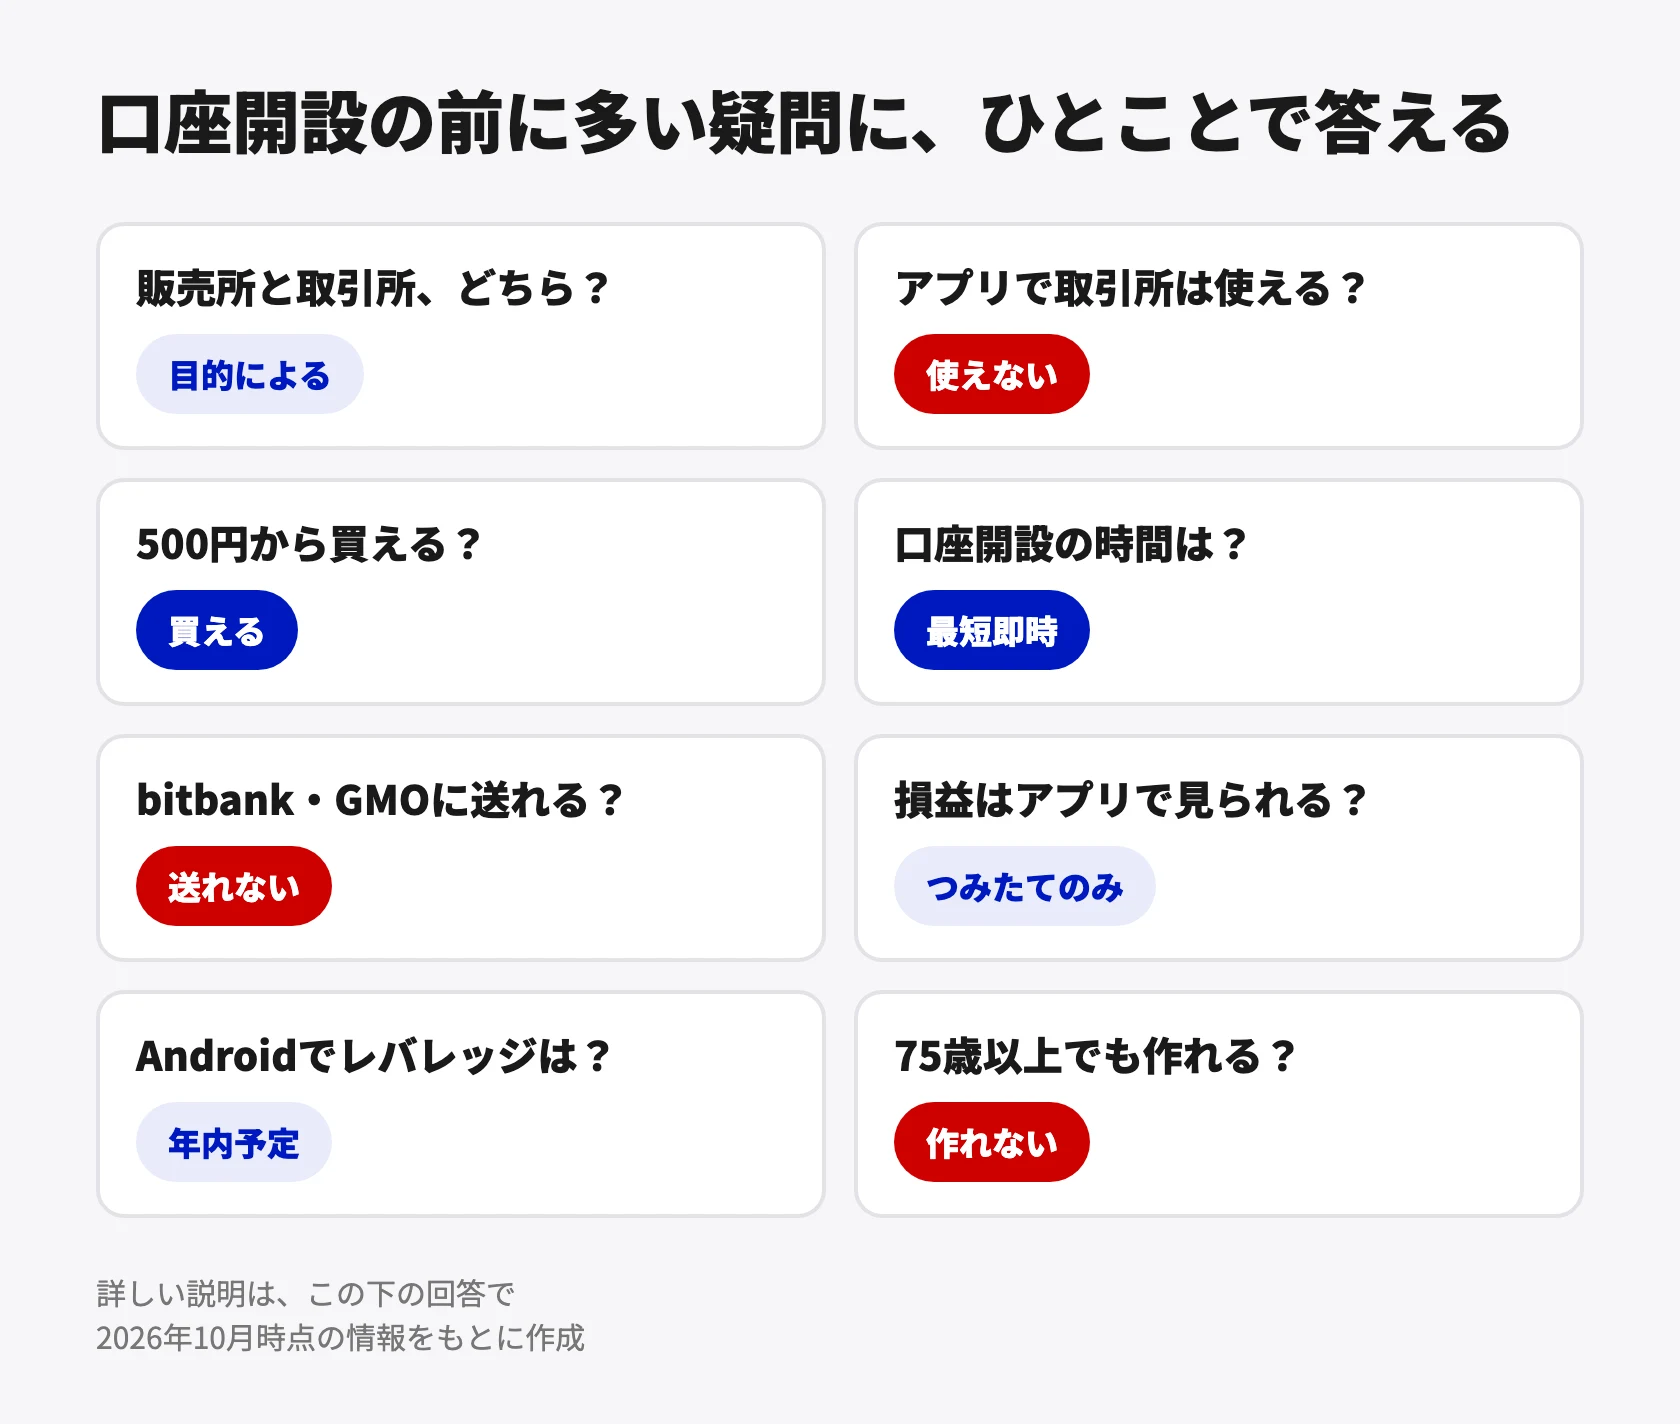
- 販売所と取引所、どちらで買うべきですか?
目的と銘柄によって使い分けるのが鉄則です。BTC、ETH、XRP、SOLなど、取引所の手数料が無料(0%)になっている主要21銘柄を購入するなら、PCブラウザから「取引所」を利用してください。取引所のスプレッドはBTCならわずか0.01%程度であり、販売所(片道0.1〜5.0%)と比べて圧倒的にコストを抑えられます。一方、500円などのワンコインで手軽に買いたい場合や、取引所非対応の銘柄(LTCやDOTなど8種)を買う場合は「販売所」を使う事になりますが、その際は短期売買を避け、長期保有を前提にしてください。
- アプリだけで取引所(板取引)を使えますか?
使えません。取引所の機能はPCブラウザ専用となっており、スマホアプリには板取引の機能自体が実装されていません(公式の推奨環境もPC版Google Chromeです)。スマホのブラウザから無理やりログインして板取引画面を開く事も不可能ではありませんが、画面が極めて小さく誤発注のリスクが高まるため非推奨です。「日頃のチャート監視はアプリ、実際の売買発注はPCの取引所」という役割分担を徹底してください。
- 本当に500円から買えますか?
はい、本当にワンコイン「500円」から購入可能です。アプリの販売所であれば、ビットコインを含む30種類以上の銘柄すべてを500円単位で即座に購入できます。ただし、購入直後に販売所スプレッドが引かれるため、買った瞬間の評価額は500円より若干目減りした状態(手数料5%なら約475円)からスタートします。また、日本円出金には一律407円の手数料がかかるため、少額で頻繁に出し入れすると資金が目減りします。500円から始める場合も、引き出さずにじっくり長期保有する前提で取り組んでください。
- 口座開設にはどれくらい時間がかかりますか?
選択する本人確認方式によって大きく異なります。スマホでマイナンバーカードのICチップを読み取る「かざして本人確認」を選択した場合、不備がなければ最短数分〜即日で審査が完了します。一方で、免許証や顔写真をカメラ撮影する「写真で本人確認」を選んだ場合、審査に当日〜2営業日程度を要する上、光の反射やブレで再提出を求められるリスクが高くなります。マイナンバーカードをお持ちであれば、必ず「かざして本人確認」を選択してください。
- bitbankやGMOコインへ送金できますか?
直接送金はできません。マネーロンダリング対策の「トラベルルール」において、コインチェックが採用しているシステム規格(TRUST)と、bitbankやGMOコインが採用している規格(Sygna)が異なるためです。同一規格のbitFlyer等には送金可能ですが、送金対応銘柄は主要通貨に限定されています。また、新規登録した送金先アドレスには詐欺防止のための待機期間が設定されるため、外部送金を行う予定がある場合は、事前に余裕を持ってアドレス登録を済ませておく必要があります。
- 損益や買った値段はアプリで確認できますか?
「Coincheckつみたて」で購入した分を除き、通常の販売所で購入した銘柄の平均取得単価や損益はアプリ上に表示されません。アプリのトップ画面に表示されるのは「現在の保有数量」と「現在の時価評価額」のみです。通算でいくら利益が出ているかを把握したり、確定申告を行うためには、PCブラウザから年間取引履歴(CSV)をダウンロードし、国税庁のエクセルシートや外部の損益計算ツールを用いて計算する必要があります。
- レバレッジ取引はAndroidでも使えますか?
2026年10月時点では、Android端末およびPCブラウザからは利用できません。2026年9月24日にリリースされたiOS版アプリ(Ver.5.0以降)のみの先行提供となっており、Android版およびWeb版は2026年内に追加予定とされています。対象銘柄はBTC・ETH・XRPの3種類で最大2倍まで取引可能ですが、日付をまたぐごとに1日0.04%の手数料が発生するため、中長期保有には向かない超短期トレード専用の機能です。
- 75歳以上でも口座を作れますか?
作れません。コインチェックの利用規約において、口座を開設できるのは「日本国内に居住する満18歳以上75歳未満の個人」と明確に規定されています。75歳を迎えた方は新規の口座開設申込を行うことができません。他社取引所での投資経験が豊富であっても年齢要件で一律に弾かれてしまうため、75歳以上の方でも口座開設を受け付けている他の暗号資産取引所を検討してください。
アプリの見やすさは本物。買う場所と送る先さえ選べば、最初の一歩としては十分に使える
ダウンロード数7年連続No.1を誇る国内最大手「コインチェック」。その華々しい実績の裏で、直近レビューの実に7割以上が★1で埋め尽くされているという現実は、これから始めようとする初心者にとって強烈な不安材料に見えるかもしれません。
しかし、低評価レビューの山を1件ずつ丁寧に解読して見えてきたのは、
「アプリ自体の出来栄えが壊滅的なわけでは決してない」という明確な事実でした。
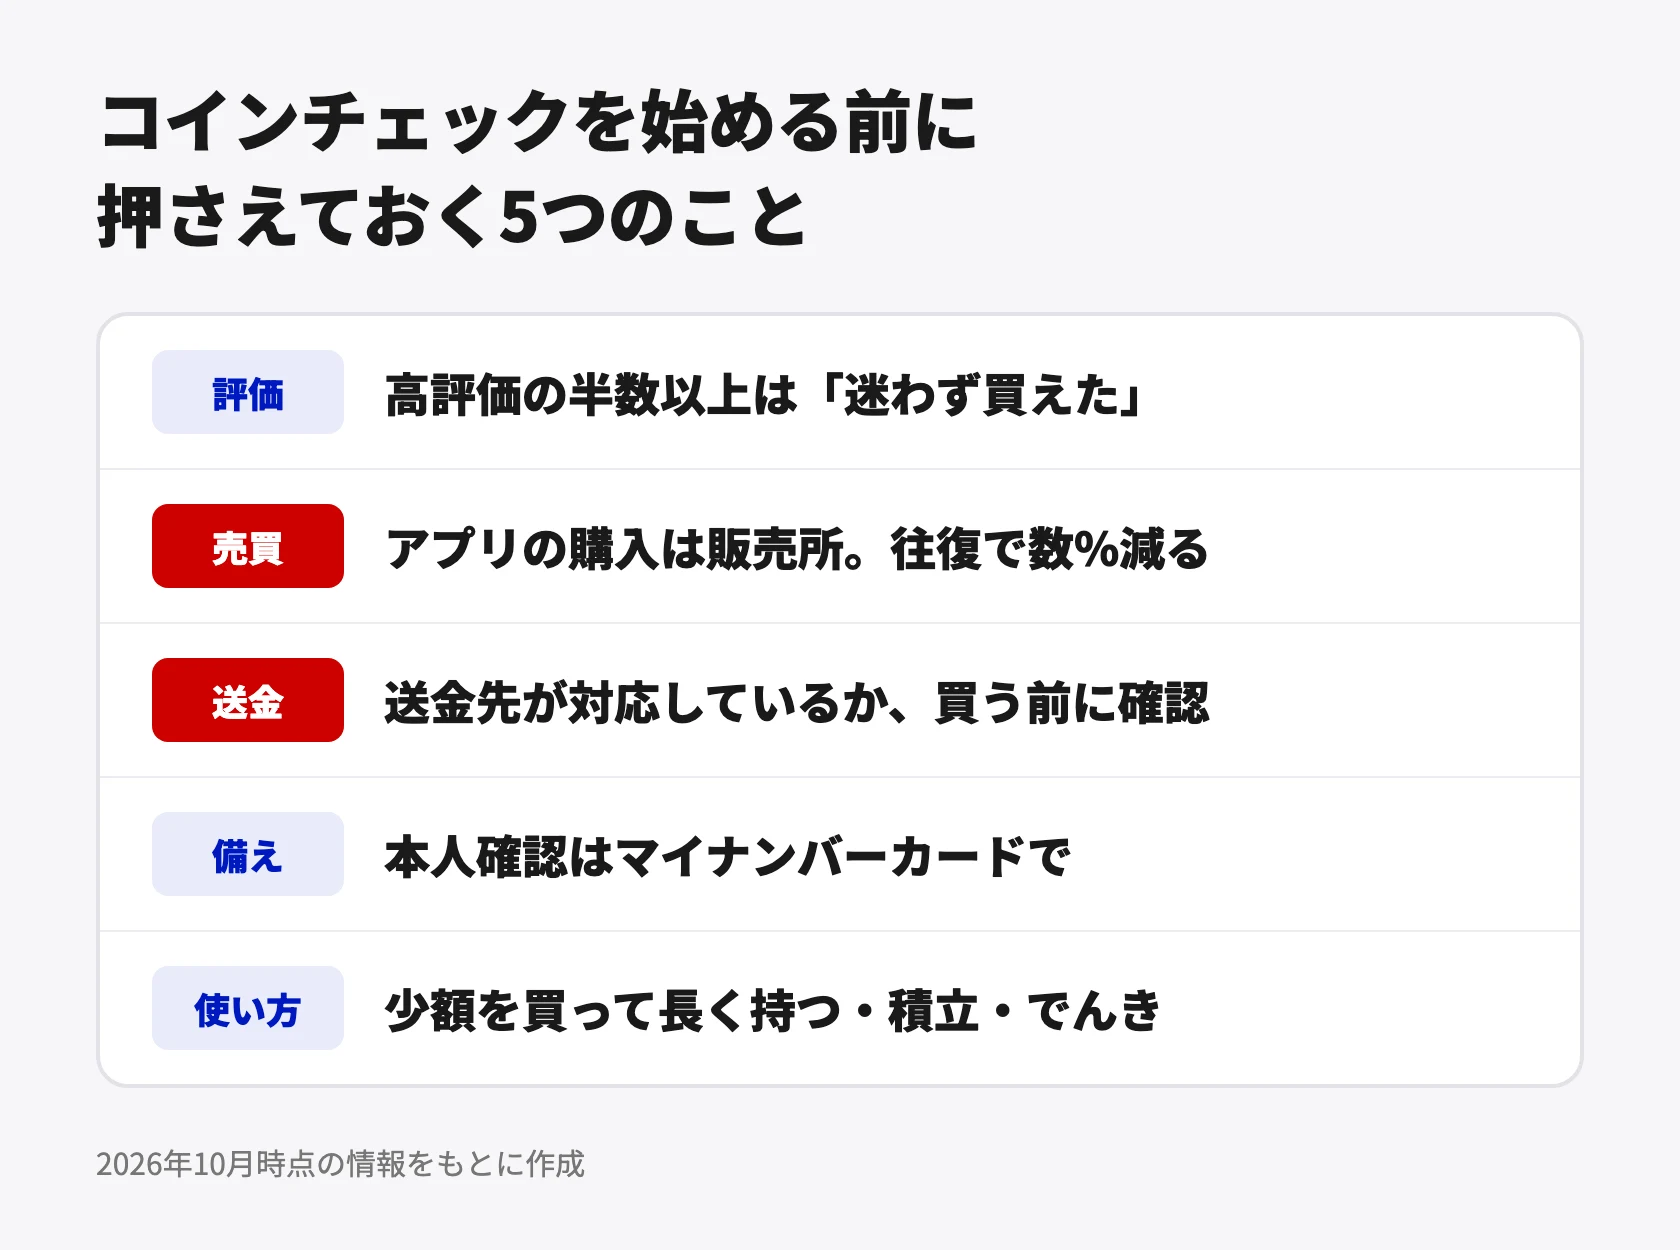
ユーザーの怒りを買っていた本当の正体。それは、アプリの使い勝手そのものではなく、
【ユーザーが直面した「仕組みの罠」4選】
・「販売所で売買を繰り返すとスプレッドで数%削られる」
・「手数料の安い取引所がアプリ内に存在しない」
・「トラベルルールの壁によって他社へ自由に送金できない」
・「アプリ上で損益や取得単価が把握できない」
といった、【アプリの外側に潜む仕組みのルール】を知らずに飛び込んでしまった事によるギャップに他ならなかったわけです。
実際、口座を開設して最初にビットコインを買った瞬間の感動や、迷いようのない直感的な画面設計に関しては、★1を付けたアンチですら満場一致で絶賛しているレベルなわけですから。
ド素人が暗号資産の世界に初めて足を踏み入れる上で、この「圧倒的な敷居の低さ」と「迷わせない親切設計」は、何物にも代えがたい強力な武器になります。
肝心なのは、
「アプリの弱点とルールを事前に把握した上で、正しい使い方に徹する」という事です。
【コインチェックで失敗しない為の4大原則】
・アプリのボタンで買うと販売所になり、往復で数%の手数料が引かれると知っておく
・コストを極限まで抑えたいなら、PCブラウザから取引所を使う
・外部送金を行う予定があるなら、相手先が対応しているか事前に確認しておく
・機種変更を行う前には、パスキーや2段階認証の引き継ぎを完了させておく
これらのルールさえ頭に入れておけば、先行者たちが踏み抜いてきた落とし穴は全てキレイに回避できます。
コインチェックがその真価を最大限に発揮するのは、
・「少額を買って年単位でじっくり寝かせる長期保有」
・「Coincheckつみたてによる毎月の自動資産形成」
・「でんき・ガスの支払いで固定費をノーリスクでBTCに変える運用」
です。
目先の短期的な値動きに一喜一憂して売買を繰り返すのではなく、余剰資金の中で賢く仕組み化し、次世代の資産形成の頼もしい足がかりとしてコインチェックを上手に使い倒してみてください。
コインチェック
コインチェック株式会社無料